Cambriolage : les premiers réflexes à avoir
Face à un cambriolage, la marche à suivre tient en quelques gestes : se mettre en sécurité, appeler le 17 (ou le 112), ne toucher à rien tant que les forces de l’ordre ne sont pas passées, puis enchaîner sur la plainte, la déclaration à l’assureur et la sécurisation du logement. Le ministère de l’Intérieur insiste sur deux points : garder son calme et ne pas nettoyer ni ranger. Côté assurance, le Code des assurances fixe un délai particulièrement court pour un vol : deux jours ouvrés pour prévenir l’assureur, à compter du moment où l’on a connaissance du sinistre. Cet article détaille l’ordre des gestes, ce qui les justifie et ce qui dépend de votre contrat.
À retenir
– Priorité à la sécurité : si vous n’êtes pas certain que les cambrioleurs sont partis, sortez et appelez le 17 ou le 112.
– Ne touchez à rien, ne rangez pas, ne nettoyez pas : les traces servent à l’enquête.
– Photographiez les dégâts et listez les biens manquants avant de déplacer quoi que ce soit, une fois la police passée.
– Le délai légal pour déclarer un vol à l’assureur est de deux jours ouvrés.
– Faites opposition sur les moyens de paiement volés et sécurisez rapidement les accès.
Premier réflexe : votre sécurité avant tout
La découverte d’un cambriolage provoque un choc, et le premier geste instinctif consiste souvent à entrer et à regarder ce qui manque. C’est pourtant le geste à éviter. Si vous rentrez chez vous et constatez une porte forcée, une fenêtre ouverte ou un désordre inhabituel, rien ne vous garantit que les auteurs sont partis. La fiche pratique du ministère de l’Intérieur sur le cambriolage recommande de garder son calme et d’appeler immédiatement le 17. La préfecture de la Charente rappelle de son côté que, si vous êtes présent pendant les faits, il ne faut prendre aucun risque.
En pratique, ressortez du logement, mettez-vous à distance, par exemple chez un voisin ou sur le trottoir, et passez l’appel depuis un endroit sûr. Ne cherchez pas à confronter qui que ce soit. Un bien matériel se remplace ou s’indemnise ; une agression ne se répare pas. Si des enfants ou des personnes fragiles vous accompagnent, éloignez-les d’abord.
Appeler le 17 ou le 112 sans attendre
Le 17 joint la police ou la gendarmerie ; le 112 est le numéro d’urgence européen. Les deux conviennent pour signaler un cambriolage en cours ou tout juste découvert. Lors de l’appel, indiquez votre adresse précise, le fait que vous découvrez un cambriolage, si vous pensez que les auteurs sont encore sur place et si des personnes sont blessées.
Pourquoi appeler plutôt que de simplement déposer plainte plus tard au commissariat ? Parce que l’intervention rapide permet de préserver la scène. Selon les services de l’État, des unités formées à la police technique et scientifique se déplacent sur les cambriolages pour relever les indices. Cette présence sur les lieux n’est possible que si la scène n’a pas été altérée. Elle enrichit ensuite le dossier judiciaire, et c’est ce dossier que votre assureur pourra demander.
Préserver les traces : ne rien toucher, ne rien ranger
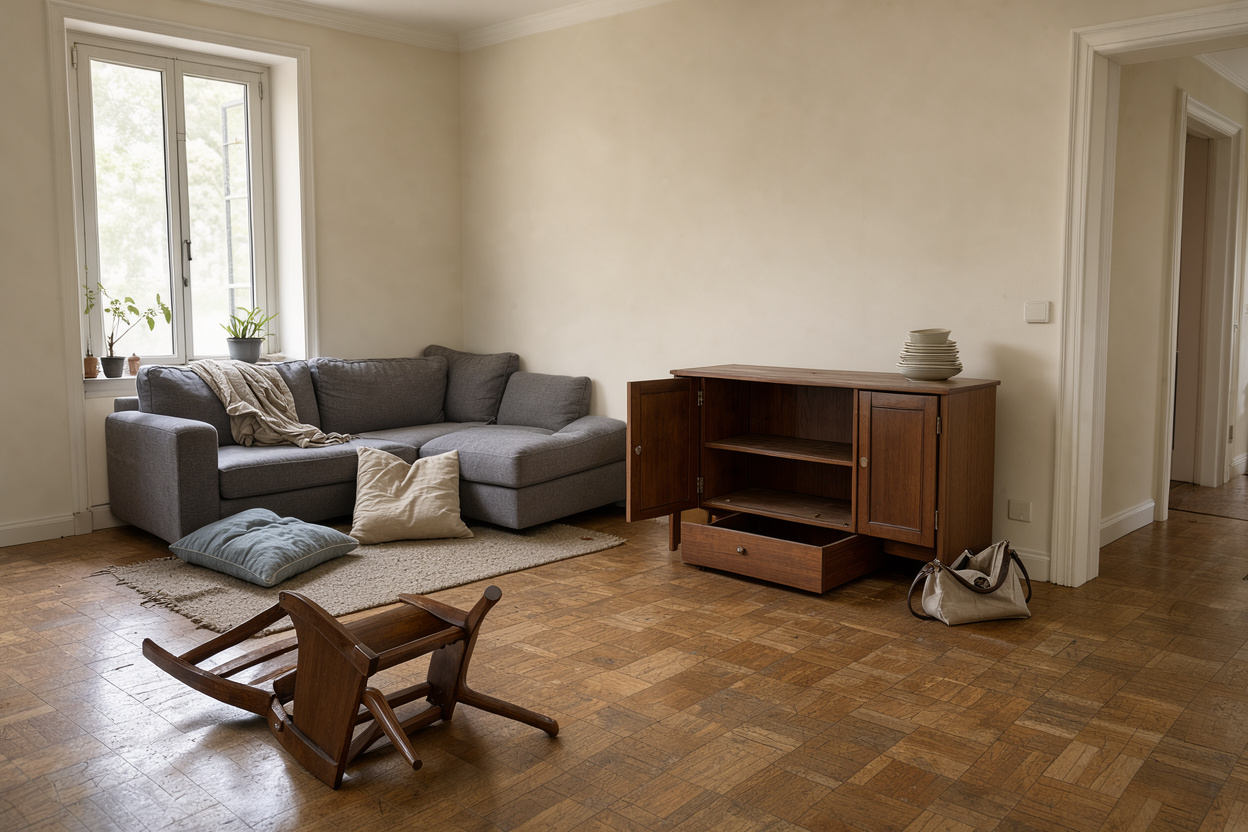
La consigne est répétée dans les sources officielles : ne touchez à rien, ne nettoyez pas, ne rangez pas. Les poignées, les tiroirs, les vitres brisées, le sol ou les objets déplacés peuvent porter des empreintes digitales, des traces de pas ou des traces biologiques. En remettant de l’ordre, on efface ou on brouille ces éléments, et l’on peut même y déposer les siennes, ce qui complique leur exploitation.
Concrètement :
- n’entrez pas dans les pièces inutilement, en particulier celles où se trouvent les traces les plus visibles ;
- ne fermez pas les tiroirs et placards ouverts, ne ramassez pas les objets au sol ;
- évitez de toucher à la porte, à la serrure ou à la fenêtre par laquelle les auteurs sont entrés ;
- ne réparez rien tant que les relevés ne sont pas terminés.
La seule exception raisonnable concerne les mesures de protection indispensables, par exemple couper une arrivée d’eau si un dégât apparaît, et uniquement si cela peut se faire sans piétiner la scène. En cas de doute, demandez conseil à l’opérateur qui répond au 17.
Documenter les dégâts et les biens manquants
Une fois les forces de l’ordre passées et les relevés terminés, ou en accord avec elles, vous pouvez commencer à constituer votre propre dossier. Ce dossier servira à la plainte, puis à l’assureur. Trois gestes suffisent au départ.
Photographier avant de déplacer
Prenez des photos et de courtes vidéos de chaque pièce : effraction à l’entrée, meubles fouillés, objets brisés. Les images datées valent mieux qu’une description faite de mémoire quelques jours plus tard. Photographiez aussi les emplacements vides où se trouvaient les objets disparus.
Lister sans attendre l’exhaustivité
Notez ce que vous constatez manquant : marque, modèle, numéro de série quand vous l’avez, date d’achat approximative. Il n’est pas nécessaire d’être exhaustif dans l’immédiat, la liste se complète dans les jours suivants. Elle sera reprise dans l’article consacré à la reconstitution de l’inventaire, mais le réflexe de départ est de noter à chaud.
Rassembler les preuves d’achat
Factures, tickets, relevés bancaires, photos où l’objet apparaît, notices, emballages : tout ce qui prouve l’existence et la valeur d’un bien peut servir. Les contrats d’assurance demandent généralement des justificatifs pour les biens de valeur ; la nature des pièces acceptées dépend du contrat.
Bloquer ce qui peut l’être : cartes, papiers, accès
Le cambriolage ne se limite pas au préjudice matériel. Si des cartes bancaires, des chéquiers, un téléphone, des papiers d’identité ou des clés ont disparu, il faut en limiter l’usage. La préfecture de la Charente indique de contacter la banque pour faire opposition. Faites-le rapidement, par téléphone, puis confirmez selon la procédure de votre établissement.
Pensez également :
- aux clés du logement, du véhicule, de la boîte aux lettres : si elles ont été emportées, les serrures concernées sont à remplacer ; la prise en charge de ces frais dépend du contrat ;
- aux appareils connectés ou comptes accessibles depuis un téléphone ou un ordinateur volé : changez les mots de passe et fermez les sessions ouvertes ;
- aux papiers d’identité perdus ou volés, dont la déclaration se fait auprès des autorités selon la procédure applicable.
Ces mesures évitent que le cambriolage ne se prolonge par une fraude bancaire ou une usurpation.
Porter plainte : commissariat, gendarmerie ou en ligne
Le dépôt de plainte est une étape centrale, à la fois pour l’enquête et pour l’assurance. La préfecture de la Charente souligne qu’il permet aux cellules cambriolages de chaque département de faire des recoupements. Sur le site Ma Sécurité du ministère de l’Intérieur, plusieurs options sont proposées : se rendre dans un commissariat ou une brigade de gendarmerie, prendre rendez-vous, ou déposer plainte en ligne.
Depuis le 15 octobre 2024, service-public.gouv.fr indique que les victimes d’atteintes aux biens, dont le cambriolage, peuvent porter plainte intégralement en ligne, à condition de ne pas connaître l’auteur des faits. La signature est dématérialisée ; l’authentification se fait par FranceConnect, ou à défaut sur rendez-vous en commissariat ou en gendarmerie avec une pièce d’identité. Un agent examine la déclaration, qui devient plainte une fois les conditions remplies, et un courriel explique un éventuel refus.
Deux précisions utiles. D’abord, ce mode de dépôt ne remplace pas l’appel au 17 quand les faits viennent d’être découverts et que la scène doit être relevée. Ensuite, votre contrat peut exiger un dépôt de plainte dans un délai donné : lisez la clause correspondante. Conservez enfin le récépissé, car l’assureur le demande très souvent.
Prévenir l’assureur dans le délai légal
L’article L113-2 du Code des assurances, consulté sur Légifrance, prévoit que le délai pour déclarer un sinistre est ramené à deux jours ouvrés en cas de vol. Le décompte débute quand vous avez connaissance du sinistre, pas à la date présumée des faits. Le même article précise que la déchéance pour déclaration tardive ne peut être opposée que si l’assureur établit que le retard lui a causé un préjudice, et jamais en cas de force majeure ou de cas fortuit.
Autrement dit, ne laissez pas passer le délai, mais un retard n’entraîne pas automatiquement la perte de la garantie. La déclaration peut passer par téléphone, par l’espace client ou par lettre recommandée ; la forme exacte à respecter figure dans votre contrat. Une déclaration écrite, avec accusé de réception, laisse une trace utile. Vous pouvez indiquer le principal dans un premier temps (date de découverte, nature des faits, existence d’une plainte) et transmettre la liste détaillée et les justificatifs ensuite. Ce que couvre exactement votre garantie vol, le montant de la franchise, les plafonds par catégorie de biens et les conditions de sécurité dépendent de votre contrat.
Deux articles du site approfondissent cette étape : la déclaration à son assureur et le délai précis de déclaration.
Sécuriser le logement et gérer l’après
Une fois les relevés terminés, le logement doit être refermé. Une porte forcée ou une fenêtre brisée laisse la maison ouverte à un nouveau passage. Faites réparer ou condamner provisoirement l’accès, en gardant les factures et en photographiant les dégâts avant intervention. Votre assureur peut, selon le contrat, indiquer des artisans ou une assistance qui intervient en urgence ; le contenu de cette assistance varie d’un contrat à l’autre. Sur ce point, voir la prise en charge du remplacement des serrures.
Au-delà de l’urgence, prenez le temps de constituer le dossier complet, qui rassemble le récépissé de plainte, la liste des biens, les preuves d’achat, les photos et les devis de réparation. La liste des pièces habituellement demandées est détaillée dans les documents à fournir. Enfin, laissez-vous du temps pour vous-même : un cambriolage est vécu comme une intrusion dans l’intimité, et les émotions qui suivent sont fréquentes. Parlez-en à vos proches, et si nécessaire aux services d’aide aux victimes signalés par les forces de l’ordre. Pour la suite de la réflexion sur la prévention, les bases pour sécuriser son domicile.
FAQ
Faut-il appeler le 17 même si rien n’a l’air d’avoir été volé ?
Oui, dès lors que vous constatez des traces d’effraction ou une intrusion. Les préjudices apparaissent parfois plus tard, et la présence des forces de l’ordre permet de relever les traces avant qu’elles ne disparaissent. Un signalement documente aussi les faits en cas de récidive.
Puis-je ranger et nettoyer avant l’arrivée de la police ?
Non. Les sources officielles demandent de ne rien toucher, de ne rien nettoyer et de ne rien ranger tant que les relevés ne sont pas faits. Une fois que les enquêteurs ont terminé, vous pouvez remettre le logement en état, en ayant photographié l’état des lieux au préalable.
Quel est le délai pour prévenir mon assureur ?
Pour un vol, l’article L113-2 du Code des assurances ramène le délai à deux jours ouvrés à partir de la connaissance du sinistre. Le contrat peut prévoir des modalités précises de déclaration, et une déchéance pour retard n’est opposable que si l’assureur prouve un préjudice.
Puis-je porter plainte en ligne pour un cambriolage ?
Oui, si vous ne connaissez pas l’auteur des faits : depuis le 15 octobre 2024, la plainte en ligne est ouverte pour les atteintes aux biens sur Ma Sécurité, avec authentification FranceConnect ou rendez-vous en commissariat ou en gendarmerie. Pour un cambriolage tout juste découvert, l’appel au 17 reste le bon premier réflexe, afin que la scène soit relevée.
Conclusion
Les premiers réflexes après un cambriolage suivent une logique simple : protéger les personnes, alerter les secours, préserver la scène, documenter, bloquer les moyens de paiement et les accès, porter plainte, puis prévenir l’assureur dans le délai de deux jours ouvrés. Chaque étape prépare la suivante, et le dossier construit dans les premières heures pèse sur la qualité de l’enquête comme sur le traitement du sinistre. Ce qui relève du contrat, comme la franchise, les plafonds, les justificatifs demandés ou l’assistance d’urgence, se lit dans vos conditions générales et particulières. Garder ce plan en tête, c’est éviter les gestes qui font perdre des indices ou des droits.
À lire aussi
 Porter plainte après un cambriolage : la procédureOù et comment porter plainte après un cambriolage : dépôt en commissariat ou en ligne, pièces utiles, récépissé et suites…2 novembre 2026
 Cambriolage en copropriété : qui gère l’indemnisationEn copropriété, qui indemnise après un cambriolage ? Distinction parties privatives / parties communes, rôle du syndic et démarches à…18 octobre 2026
 Assurance cambriolage pour un collectionneur (art, montres, vins)Comment assurer une collection d'art, de montres ou de vins contre le cambriolage : déclaration nominative, expertise, sous-plafonds et coffre-fort…14 novembre 2026
 Porte blindée : faut-il investir pour se protéger du cambriolagePorte blindée et cambriolage : niveaux A2P BP1 à BP3, limites réelles, exigences possibles de l'assureur et critères pour arbitrer…10 novembre 2026
 Différence entre garantie vol et garantie vandalismeGarantie vol ou vandalisme : ce que chacune couvre, comment les dégâts d'un cambriolage sont traités et le délai de…6 novembre 2026
 Assurance cambriolage pour un propriétaire occupantPropriétaire de votre logement, devez-vous vous assurer contre le cambriolage ? Ce que couvre la garantie vol, ses limites et…29 octobre 2026