Assurance cambriolage pour un collectionneur (art, montres, vins)
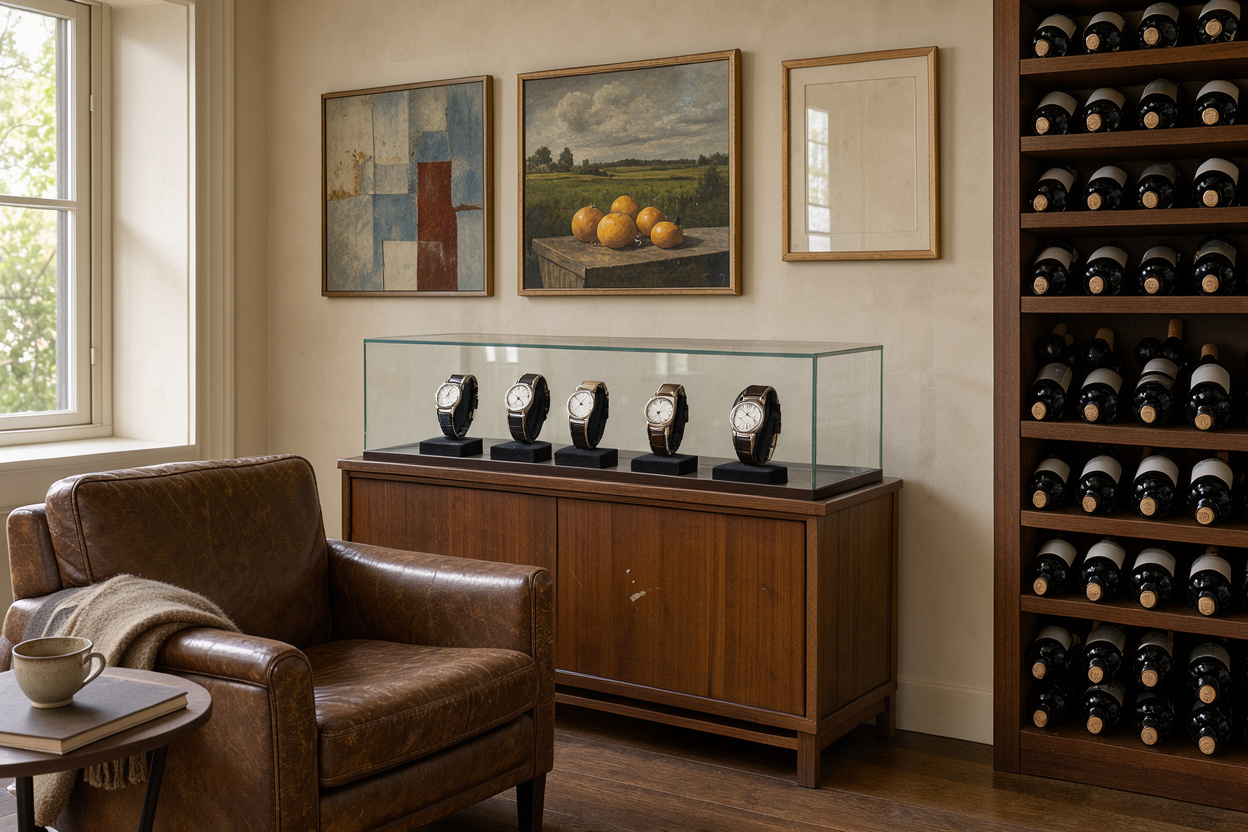
Une collection de tableaux, de montres ou de grands crus n’est pas un mobilier comme un autre aux yeux d’un assureur. Sa valeur est souvent concentrée sur un petit nombre d’objets très recherchés par les cambrioleurs, et elle évolue dans le temps au fil des acquisitions. Un contrat multirisque habitation classique ne suffit généralement pas à la couvrir correctement : il faut comprendre comment fonctionne l’option garantie objets de valeur, ce que suppose la déclaration nominative, quand l’expertise devient nécessaire, comment sont fixés les sous-plafonds par catégorie, et pourquoi l’assureur peut exiger un coffre-fort certifié.
À retenir
– Les objets de collection (art, montres, vins) relèvent d’une option « garantie objets de valeur » distincte de la garantie mobilier courant.
– Au-delà d’un seuil fixé par chaque contrat, chaque bien doit être déclaré nominativement pour être couvert.
– L’expertise n’est pas toujours imposée par la loi, mais elle est souvent exigée contractuellement pour les pièces de valeur importante et sécurise l’indemnisation.
– Chaque catégorie (bijoux, art, montres, vins) est en général soumise à son propre sous-plafond, distinct du plafond global objets de valeur.
– L’absence d’un coffre-fort certifié conforme aux exigences du contrat peut réduire ou remettre en cause l’indemnisation.
Pourquoi une collection nécessite une garantie objets de valeur spécifique
La garantie vol d’un contrat multirisque habitation couvre par défaut le mobilier courant, avec un plafond global qui suffit rarement à une collection. La garantie objets de valeur est une option contractuelle qui couvre spécifiquement les biens dont la valeur unitaire ou cumulée dépasse le cadre du mobilier ordinaire : bijoux, œuvres d’art, montres de collection, vins et spiritueux de valeur, instruments de musique, etc. Sans cette option, un collectionneur risque une indemnisation plafonnée bien en dessous de la valeur réelle de ses biens en cas de cambriolage.
Cette option doit être souscrite explicitement et son périmètre (catégories couvertes, plafond global) figure dans les conditions particulières du contrat. Pour comprendre la mécanique générale de la garantie vol avant de s’intéresser au cas spécifique du collectionneur, voir Garantie vol en assurance habitation : ce qu’elle couvre.
La déclaration nominative, condition de l’indemnisation
La déclaration nominative est l’obligation de lister individuellement, dans le contrat ou dans une annexe, chaque bien de valeur significative : description précise, valeur estimée, et le cas échéant numéro de série ou référence. Ce mécanisme s’oppose à une déclaration globale (« objets de valeur : 30 000 € ») qui ne protège l’assuré que jusqu’à un plafond forfaitaire, souvent insuffisant pour une collection structurée.
En pratique, la plupart des assureurs fixent dans leurs conditions particulières un seuil de valeur unitaire au-delà duquel un bien doit être déclaré nominativement pour être indemnisé à sa valeur réelle. Ce seuil varie d’un contrat à l’autre et doit être vérifié directement auprès de l’assureur, car aucun montant unique n’est fixé par la réglementation. Un bien non déclaré, ou déclaré de façon imprécise, peut n’être indemnisé qu’au titre du plafond général des objets de valeur, voire être exclu de la garantie. C’est pourquoi la mise à jour de cette déclaration après chaque acquisition importante est une démarche à ne pas négliger : voir Cambriolage et objets de valeur non déclarés à l’assurance.
L’expertise, une étape souvent nécessaire pour les pièces de valeur
Une expertise n’est pas systématiquement imposée par la réglementation, mais elle est fréquemment demandée par les assureurs pour les pièces dont la valeur dépasse un montant fixé au contrat. Elle est de toute façon recommandée dès qu’un objet a une valeur significative ou difficile à établir soi-même (œuvre d’art, montre rare, cave à vins constituée sur plusieurs années). Une expertise réalisée par un professionnel qualifié permet de fixer une valeur agréée, c’est-à-dire une valeur reconnue contractuellement par l’assureur et non contestable au moment du sinistre, à la différence d’une simple estimation personnelle.
Pour les objets d’art et de collection, des experts spécialisés interviennent notamment via la Chambre nationale des experts spécialisés en objets d’art et de collection (CNES), organisme professionnel dont les membres interviennent auprès des maisons de ventes, des musées, des compagnies d’assurance et des collectionneurs. La Compagnie Nationale des Experts (CNE) regroupe quant à elle des spécialistes par domaine, dont la bijouterie, la joaillerie et l’horlogerie. Faire réaliser une expertise, conserver le rapport et le mettre à jour périodiquement facilite grandement le traitement d’un sinistre. Pour la suite du processus après un cambriolage, voir Expertise après un cambriolage : comment ça se déroule.
Des sous-plafonds propres à chaque catégorie (bijoux, art, montres, vins)
Le plafond global de la garantie objets de valeur se décompose presque toujours en sous-plafonds propres à chaque catégorie de biens. Un contrat peut ainsi prévoir un plafond pour les bijoux, un autre pour les œuvres d’art, un autre pour l’horlogerie, et un dernier pour les vins et spiritueux. Un excédent sur une catégorie ne peut généralement pas être compensé par la marge disponible sur une autre. Ce découpage explique pourquoi un collectionneur multi-catégories (art, montres, vins) doit examiner chaque sous-plafond séparément plutôt que de se fier au seul plafond global affiché dans le contrat.
Les spécificités par catégorie comptent aussi dans l’analyse du risque par l’assureur. Les œuvres d’art posent des questions de provenance et d’authenticité qui influencent leur valeur assurée. Les montres, très compactes et aisément revendables, sont particulièrement ciblées lors des cambriolages. Les vins de valeur dépendent de conditions de conservation (température, hygrométrie) qui peuvent conditionner leur prise en charge en cas de dommage annexe au vol. Pour approfondir le cas des bijoux et les limites générales de garantie, voir Assurance cambriolage et bijoux : les plafonds spécifiques et Assurance cambriolage et objets de valeur : les limites de garantie.
Le coffre-fort certifié, une exigence fréquente des assureurs
Pour accepter de couvrir des biens de valeur importante, de nombreux assureurs conditionnent le plein jeu de la garantie au respect d’une clause de sécurité, qui inclut souvent l’installation d’un coffre-fort certifié. En France, la certification de référence pour les coffres-forts est le label A2P, délivré par le CNPP (Centre national de prévention et de protection). Ce label classe les coffres selon leur résistance à l’effraction. Cette classification s’appuie sur la norme européenne EN 1143-1, qui définit les niveaux de résistance testés des coffres-forts et armoires fortes.
Un coffre-fort certifié conforme au niveau exigé par le contrat n’est pas une simple recommandation : c’est une clause de sécurité, c’est-à-dire une condition contractuelle. Son non-respect peut entraîner une réduction proportionnelle de l’indemnité, voire un refus d’indemnisation en cas de sinistre. Le niveau de certification exigé dépend en général de la valeur des biens à protéger et varie donc d’un contrat à l’autre. Sur le choix d’un équipement adapté, voir Coffre-fort domestique : quel modèle pour ses objets de valeur, et sur les conséquences d’un manquement à ce type de clause, Non-respect des clauses de sécurité : quel impact sur l’indemnisation.
Bonnes pratiques pour un collectionneur
Au-delà des obligations contractuelles, quelques réflexes limitent les difficultés en cas de sinistre :
- tenir un inventaire à jour de la collection, avec photos datées, factures, certificats d’authenticité et rapports d’expertise ;
- revoir la déclaration nominative après chaque acquisition ou cession significative ;
- conserver les preuves d’achat et les expertises dans un lieu distinct du domicile ou dans un espace numérique sécurisé ;
- vérifier périodiquement que le niveau de sécurité du logement (coffre-fort, alarme) reste conforme aux exigences du contrat à mesure que la valeur de la collection évolue.
Sur la reconstitution d’un inventaire après un vol, voir Inventaire des biens volés : comment le reconstituer.
Questions fréquentes
Faut-il déclarer chaque bouteille de vin de valeur à son assurance ?
Pas systématiquement bouteille par bouteille, mais au-delà du seuil de valeur unitaire ou cumulée fixé par le contrat, une cave à vins de valeur doit généralement être déclarée nominativement, avec une estimation de sa composition et de sa valeur, pour être couverte au-delà du plafond général des objets de valeur.
Un coffre-fort est-il obligatoire pour assurer des montres de collection ?
Il n’existe pas d’obligation légale générale, mais de nombreux contrats exigent un coffre-fort certifié (label A2P, norme EN 1143-1) comme condition pour que la garantie objets de valeur joue pleinement au-delà d’un certain montant. Le niveau exigé dépend du contrat et doit être vérifié dans les conditions particulières.
Que se passe-t-il si un objet non déclaré est volé ?
Un objet de valeur non déclaré, alors que le contrat impose une déclaration nominative au-delà d’un certain seuil, risque de n’être indemnisé qu’au titre du plafond général des objets de valeur, voire d’être exclu de la garantie selon les termes du contrat. C’est pourquoi la mise à jour régulière de la déclaration est essentielle pour un collectionneur.
En résumé
Assurer une collection d’art, de montres ou de vins suppose d’aller au-delà du contrat multirisque habitation standard : souscrire une option garantie objets de valeur adaptée, déclarer nominativement les biens au-delà du seuil fixé par le contrat, faire expertiser les pièces importantes auprès de professionnels reconnus, vérifier les sous-plafonds propres à chaque catégorie de biens, et respecter les exigences de sécurité — au premier rang desquelles le coffre-fort certifié — pour que la garantie joue pleinement en cas de cambriolage. Chaque contrat ayant ses propres seuils et exigences, la vérification des conditions particulières reste la meilleure garantie contre une mauvaise surprise au moment de l’indemnisation.
À lire aussi
 Assurance cambriolage pour un propriétaire occupantPropriétaire de votre logement, devez-vous vous assurer contre le cambriolage ? Ce que couvre la garantie vol, ses limites et…29 octobre 2026
 Assurance cambriolage pour un logement de luxeAssurance cambriolage pour un logement de luxe : sécurité périmétrique exigée, déclaration du capital mobilier et plafonds de garantie adaptés.15 octobre 2026
 Assurance cambriolage pour un locataireLocataire : l'assurance obligatoire ne couvre pas le vol de vos biens. Ce que couvre la garantie vol, qui répond…3 octobre 2026
 Porte blindée : faut-il investir pour se protéger du cambriolagePorte blindée et cambriolage : niveaux A2P BP1 à BP3, limites réelles, exigences possibles de l'assureur et critères pour arbitrer…10 novembre 2026
 Différence entre garantie vol et garantie vandalismeGarantie vol ou vandalisme : ce que chacune couvre, comment les dégâts d'un cambriolage sont traités et le délai de…6 novembre 2026
 Porter plainte après un cambriolage : la procédureOù et comment porter plainte après un cambriolage : dépôt en commissariat ou en ligne, pièces utiles, récépissé et suites…2 novembre 2026