Assurance cambriolage pour un propriétaire occupant
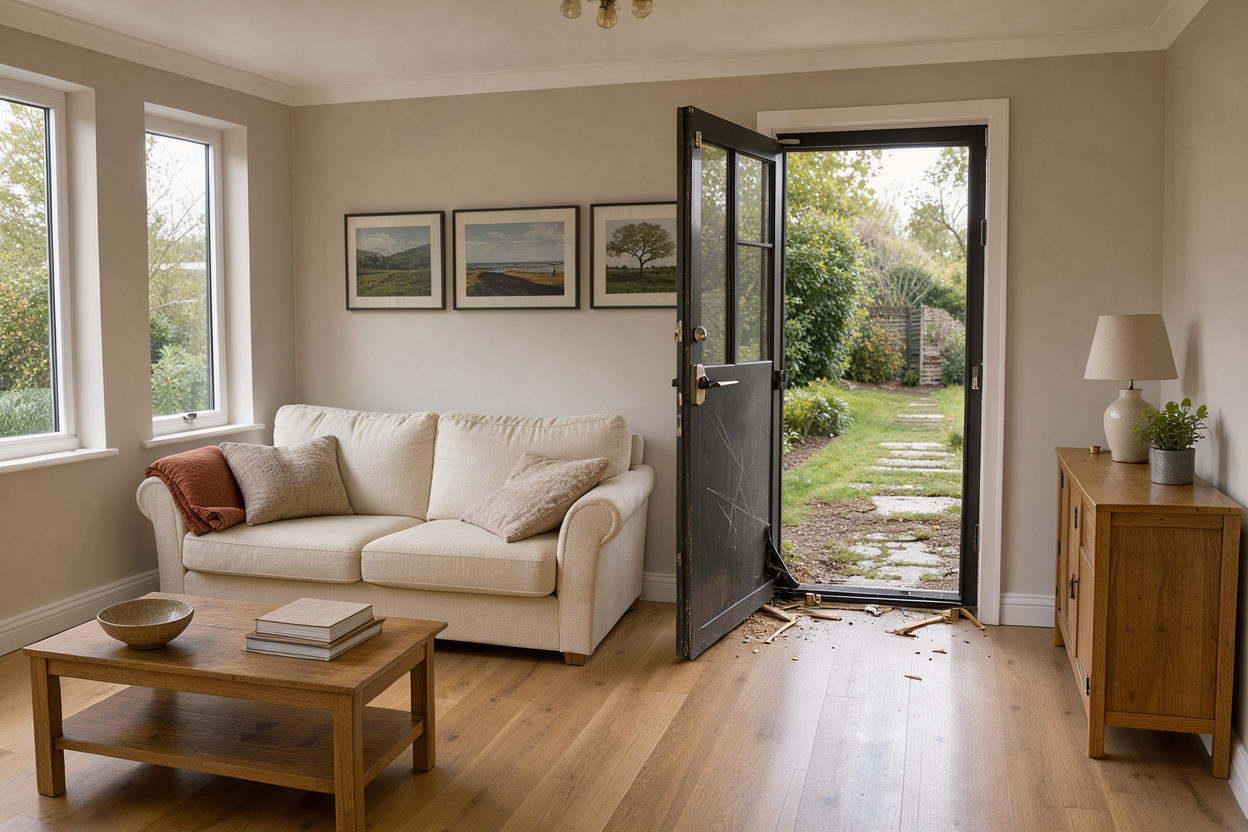
Un propriétaire qui habite son logement n’a aucune obligation légale de souscrire une assurance contre le cambriolage, mais il a tout intérêt à le faire : la garantie vol, généralement incluse dans un contrat multirisque habitation, prend en charge le vol de ses biens et, selon le contrat, les dégradations causées au logement lors de l’intrusion. Contrairement au locataire, le propriétaire occupant possède les murs, les portes et les fenêtres. Un cambriolage lui coûte donc deux fois : les biens dérobés et la remise en état du bâti. Cet article détaille ce que couvre l’assurance dans cette situation, ce qui varie d’un contrat à l’autre et comment se déroule l’indemnisation.
À retenir
– Aucune obligation d’assurance contre le vol pour un propriétaire occupant hors copropriété ; en copropriété, seule la responsabilité civile est obligatoire.
– La garantie vol couvre en général les vols commis par effraction, escalade ou usage de fausses clés, ainsi que les vols avec menaces ou violences, selon les termes du contrat.
– Le propriétaire occupant doit vérifier à la fois la protection du contenu (meubles, appareils) et celle du bâtiment (portes, serrures, fenêtres).
– Les objets de valeur, les espèces et les absences prolongées sont souvent encadrés par des plafonds ou des conditions particulières.
– Le vol doit être déclaré à l’assureur dans un délai court, généralement deux jours ouvrés, après un dépôt de plainte.
Un propriétaire occupant est-il obligé de s’assurer contre le cambriolage ?
Non. La loi n’impose aucune assurance au propriétaire qui vit dans sa maison individuelle. L’ABE Infoservice, le site pédagogique des professionnels de la banque et de l’assurance, indique qu’un propriétaire occupant hors copropriété n’a aucune obligation d’assurance, tout en recommandant une couverture. La situation diffère en copropriété : le copropriétaire doit s’assurer contre les dommages qu’il pourrait causer à ses voisins et aux parties communes, ce qui relève de la responsabilité civile et non du vol.
La garantie vol est donc toujours facultative sur le plan légal, y compris pour un locataire. Elle figure pourtant dans la plupart des contrats multirisques habitation, parfois en garantie de base, parfois en option. Le propriétaire qui a financé son logement par un crédit immobilier se voit souvent demander, par sa banque, une assurance couvrant le bâti contre certains sinistres. Cette exigence dépend de l’établissement prêteur et du contrat de prêt, pas de la loi, et elle ne porte pas nécessairement sur le vol.
Pour comprendre le rôle du syndic et les particularités des immeubles collectifs, vous pouvez consulter l’assurance cambriolage en copropriété.
Ce que le propriétaire occupant a réellement à protéger
Le propriétaire occupant se distingue des autres profils par la superficie de ce qu’il doit couvrir. Il faut distinguer trois ensembles.
Le contenu. Ce sont les biens meubles : mobilier, électroménager, matériel informatique et multimédia, vêtements, vaisselle. C’est ce que vole la plupart des cambrioleurs, et c’est aussi ce que le locataire assure. Le contrat fixe un capital mobilier, c’est-à-dire un plafond global d’indemnisation pour l’ensemble de ces biens.
Le bâti. Portes d’entrée, fenêtres, volets, serrures, clôtures et portails peuvent être endommagés lors d’une effraction. Le propriétaire occupant en supporte la charge, alors que le locataire ne le fait que dans certains cas de responsabilité vis-à-vis du bailleur.
Les aménagements et embellissements. Peintures, papiers peints, revêtements de sol collés, placards intégrés : selon les contrats, ces éléments relèvent soit du contenu, soit du bâtiment, soit d’une garantie spécifique. Le contrat doit préciser leur classement, ce qui influence le montant indemnisé.
Une maison individuelle comporte en outre des annexes : garage, cave, abri de jardin, dépendances. Leur couverture n’est pas automatique. Elle dépend de la localisation des biens, de la fermeture des locaux et des clauses du contrat. Les sujets voisins sont traités dans les articles consacrés au vol dans un garage ou une cave et au vol dans un jardin ou une dépendance.
Ce que couvre la garantie vol pour un propriétaire
France Assureurs, fédération professionnelle du secteur, décrit la garantie vol comme couvrant certains vols énumérés au contrat : les vols commis par effraction ou escalade, ceux qui s’accompagnent de menaces ou de violences sur la personne, ainsi que ceux commis avec usage de fausses clés ou par introduction clandestine. Elle précise aussi que la simple perte ou disparition d’un objet ne constitue pas un vol assuré, et que les vols commis par des membres de la famille ou avec leur complicité sont exclus.
La notion d’effraction a une définition légale. Selon l’article 132-73 du Code pénal, elle consiste dans le forcement, la dégradation ou la destruction de tout dispositif de fermeture ou de toute espèce de clôture, et l’usage de fausses clefs ou de tout instrument permettant d’actionner un dispositif de fermeture sans le forcer est assimilé à l’effraction. Les contrats d’assurance reprennent souvent cette logique, mais chacun définit ses propres termes : c’est la rédaction du contrat qui fait foi. Le rôle de cette condition est détaillé dans la clause d’effraction en assurance vol.
Les dégâts au logement : un enjeu propre au propriétaire
Quand une porte est fracturée ou qu’une fenêtre est brisée, la facture de remise en état ne relève pas du locataire mais du propriétaire occupant. La MAE, mutuelle d’assurance, mentionne que la garantie vol s’étend en général aux tentatives de cambriolage causant des dégâts matériels. Cela signifie qu’une tentative ratée, où rien n’est volé mais où une serrure est forcée, peut donner lieu à une prise en charge, selon la garantie souscrite.
Les frais concernés peuvent inclure la réparation ou le remplacement de la porte et du dormant, le changement des serrures, la remise en état des fenêtres et des volets et, dans certains contrats, les frais de gardiennage provisoire ou de mise en sécurité du logement. Ces postes ne sont pas systématiques : certains contrats les incluent dans la garantie vol, d’autres les proposent en option ou les plafonnent. Pour un propriétaire, il est utile de lire les conditions générales à la rubrique « dommages immobiliers consécutifs au vol » ou intitulé équivalent.
Le contenu : capital mobilier et mode d’indemnisation
Le contrat multirisque habitation fixe un capital mobilier, c’est-à-dire le montant maximal que l’assureur indemnise pour l’ensemble des biens meubles. Ce capital dépend en général de la taille du logement et du nombre de pièces. Un capital trop faible entraîne une indemnisation insuffisante en cas de vol important ; certains contrats prévoient aussi une réduction proportionnelle si les biens ont été déclarés pour une valeur inférieure à leur valeur réelle. Le propriétaire qui a beaucoup investi dans son équipement, son mobilier ou son matériel informatique doit donc réévaluer son capital régulièrement.
Le mode d’indemnisation varie. Certains contrats indemnisent en valeur d’usage, c’est-à-dire avec déduction de la vétusté ; d’autres proposent une valeur de remplacement à neuf, parfois limitée dans le temps ou aux biens récents. La valeur à neuf correspond au prix d’un bien neuf de même nature à la date du sinistre, sans déduction pour usure, selon la définition retenue par les assureurs. Le détail de la formule figure dans le contrat, et il est possible de le comparer dans le plafond d’indemnisation en cas de vol.
Pour prouver l’existence et la valeur des biens, le propriétaire doit pouvoir fournir des factures, des photos, des notices ou des relevés bancaires. Conserver ces documents à l’avance, sur un support qui ne se trouve pas dans le logement, facilite grandement le dossier.
Objets de valeur, espèces et exclusions : les limites à connaître
Les bijoux, œuvres d’art, collections, métaux précieux et objets de haute valeur bénéficient en général de plafonds spécifiques, souvent plus bas que le capital mobilier global. France Assureurs indique que ces objets sont couverts de manière limitée et que les espèces sont rarement assurées, sauf conditions particulières comme leur rangement dans un coffre-fort. Le montant exact de ces plafonds et les conditions de garde dépendent du contrat. Pour approfondir, consultez les limites de garantie pour les objets de valeur.
Le contrat peut aussi prévoir d’autres restrictions : conditions de fermeture du logement, exigence d’une serrure ou d’une alarme de niveau donné, absence prolongée au-delà d’un nombre de jours fixé. Pour être valables, ces clauses d’exclusion doivent, selon l’article L113-1 du Code des assurances, être formelles et limitées : les pertes et dommages occasionnés par des cas fortuits ou causés par la faute de l’assuré sont à la charge de l’assureur, sauf exclusion formelle et limitée contenue dans la police, et l’assureur ne répond pas de la faute intentionnelle ou dolosive. Concrètement, une exclusion doit être rédigée de manière précise pour que l’assuré sache exactement l’étendue de sa garantie.
Pour un propriétaire qui quitte régulièrement son domicile, le point le plus sensible est l’absence prolongée : France Assureurs relève que certains contrats limitent ou suspendent la garantie vol au-delà d’un nombre de jours d’absence annuel, variable d’un contrat à l’autre.
Que faire après un cambriolage ?
La procédure suit un ordre précis. Il faut d’abord se mettre en sécurité, ne pas toucher aux traces et alerter la police ou la gendarmerie. Le dépôt de plainte est indispensable : le récépissé et la liste des biens volés sont exigés par l’assureur. France Assureurs cite un délai de déclaration à l’assureur de deux jours ouvrés pour le vol, et un dépôt de plainte rapide, souvent dans les 24 heures selon les contrats. Le délai exact figure dans les conditions générales, et un retard peut entraîner une réduction ou un refus d’indemnisation si l’assureur prouve que ce retard lui a causé un préjudice.
Le propriétaire doit ensuite rassembler la liste détaillée des objets volés avec leur valeur estimée, des photographies des dégâts, les factures disponibles et le récépissé de plainte. Il peut faire réparer en urgence les ouvertures fracturées pour sécuriser son domicile, en conservant les factures et les photos avant travaux. Les modalités de déclaration sont expliquées dans comment déclarer un cambriolage à son assurance.
Les conditions à réunir pour être indemnisé sont détaillées dans les conditions pour être indemnisé après un cambriolage ; le cas d’un logement mis en location relève d’une autre logique, celle du propriétaire bailleur.
FAQ
Un propriétaire occupant doit-il obligatoirement souscrire une garantie vol ?
Non. Aucune loi n’impose la garantie vol à un propriétaire occupant. Seul le copropriétaire doit s’assurer pour sa responsabilité civile. La garantie vol reste un choix, souvent inclus dans un contrat multirisque habitation.
Le cambriolage est-il couvert si aucune trace d’effraction n’est visible ?
Cela dépend du contrat. En général, la garantie vol suppose une effraction, une escalade ou l’usage de fausses clés, mais certains contrats couvrent aussi le vol par ruse ou l’introduction clandestine. En l’absence de preuve d’intrusion, l’indemnisation peut être refusée.
Les dégâts sur les portes et fenêtres sont-ils pris en charge ?
Le plus souvent, oui, lorsque l’effraction a causé des dommages immobiliers, y compris en cas de tentative. Les conditions, les plafonds et les frais annexes varient d’un contrat à l’autre.
Comment éviter une réduction d’indemnité ?
Il faut respecter les délais de déclaration, les mesures de sécurité prévues au contrat et conserver des preuves de propriété des biens. Un capital mobilier correctement évalué évite aussi une indemnisation insuffisante.
Conclusion
Pour un propriétaire occupant, l’assurance cambriolage n’est pas une obligation, mais elle protège un patrimoine qui comprend à la fois le contenu du logement et le bâti. Le point central est de vérifier ce que le contrat couvre exactement : conditions d’effraction, dommages immobiliers, capital mobilier, plafonds sur les objets de valeur et clauses liées aux absences ou à la sécurité. En cas de sinistre, la rapidité du dépôt de plainte et de la déclaration, ainsi que la qualité des justificatifs, conditionnent largement le déroulement de l’indemnisation. Relire ses conditions générales et réévaluer périodiquement ses biens reste la meilleure manière d’aborder le risque avec sérénité.
À lire aussi
 Assurance cambriolage pour un collectionneur (art, montres, vins)Comment assurer une collection d'art, de montres ou de vins contre le cambriolage : déclaration nominative, expertise, sous-plafonds et coffre-fort…14 novembre 2026
 Assurance cambriolage pour un logement de luxeAssurance cambriolage pour un logement de luxe : sécurité périmétrique exigée, déclaration du capital mobilier et plafonds de garantie adaptés.15 octobre 2026
 Assurance cambriolage pour un locataireLocataire : l'assurance obligatoire ne couvre pas le vol de vos biens. Ce que couvre la garantie vol, qui répond…3 octobre 2026
 Porte blindée : faut-il investir pour se protéger du cambriolagePorte blindée et cambriolage : niveaux A2P BP1 à BP3, limites réelles, exigences possibles de l'assureur et critères pour arbitrer…10 novembre 2026
 Différence entre garantie vol et garantie vandalismeGarantie vol ou vandalisme : ce que chacune couvre, comment les dégâts d'un cambriolage sont traités et le délai de…6 novembre 2026
 Porter plainte après un cambriolage : la procédureOù et comment porter plainte après un cambriolage : dépôt en commissariat ou en ligne, pièces utiles, récépissé et suites…2 novembre 2026