Assurance cambriolage pour un locataire
Un locataire n’est pas obligé de souscrire une garantie vol : la loi lui impose seulement d’assurer les risques locatifs (incendie, explosion, dégât des eaux). Le vol de ses meubles, de son ordinateur ou de ses vêtements n’est donc couvert que si son contrat multirisque habitation comprend cette garantie, en formule de base ou en option. En cas de cambriolage, deux questions se posent alors : qui indemnise les biens volés, et qui répond des dégâts causés au logement lui-même ?
À retenir
– L’obligation légale du locataire porte sur les risques locatifs, pas sur le vol.
– Les biens volés (mobilier, matériel, effets personnels) ne sont indemnisés que si le contrat comporte une garantie vol.
– La porte ou la fenêtre forcée par un cambrioleur relève en principe de la responsabilité du bailleur, sauf circonstances particulières, comme une intrusion facilitée par un accès laissé ouvert.
– Les conditions de sécurité prévues au contrat (serrures, volets, alarme) s’appliquent aussi en location.
– Déclaration à l’assureur : deux jours ouvrés minimum pour un vol, selon le Code des assurances.
Ce que la loi impose réellement au locataire
L’article 7 de la loi du 6 juillet 1989 impose au locataire de s’assurer contre les risques dont il doit répondre en sa qualité de locataire, et d’en justifier par une attestation de l’assureur. Service-public.fr précise que cette obligation s’applique aux locations à titre de résidence principale et que l’assurance doit couvrir, au minimum, les risques locatifs : dommages causés au logement par un incendie, une explosion ou un dégât des eaux.
Cette assurance minimale ne protège ni les biens du locataire ni ceux des voisins. Le vol n’y figure pas. C’est la raison pour laquelle beaucoup de locataires souscrivent un contrat multirisque habitation plus complet, dont la garantie vol est une composante à vérifier ligne par ligne.
L’attestation d’assurance doit être remise à la remise des clés, puis chaque année à la demande du bailleur. À défaut d’assurance, le bailleur peut, après une mise en demeure restée sans effet pendant un mois, résilier le bail si celui-ci comporte une clause résolutoire, ou souscrire une assurance pour le compte du locataire et en récupérer le coût, majoré d’un montant plafonné, avec le loyer. Ces règles concernent les risques locatifs, non la couverture du vol.
La garantie vol : une extension à choisir
Service-public.fr présente le vol parmi les garanties complémentaires facultatives d’une assurance locataire, à côté de la responsabilité civile, des dommages électriques, de l’assistance ou de la protection juridique. La garantie vol couvre les vols commis par effraction, escalade ou usage de fausses clés, ainsi que le vandalisme lié à l’intrusion. Les plafonds, exclusions et franchises varient d’un assureur à l’autre.
Concrètement, pour un locataire, cette garantie répond à une question : que se passe-t-il pour les biens qui lui appartiennent ? La liste habituelle comprend le mobilier, l’électroménager qu’il a acheté, les appareils électroniques, les vêtements et les objets personnels. Ce que le contrat prévoit pour les objets de valeur, les bijoux, les espèces ou le matériel informatique dépend de ses conditions générales. France Assureurs rappelle par exemple que les objets de valeur bénéficient de limites spécifiques et que les espèces ne sont couvertes que dans des conditions strictes, par exemple lorsqu’elles sont rangées dans un meuble fermé à clé ou un coffre.
Pour comprendre la mécanique générale de cette protection, l’article la garantie vol en assurance habitation détaille ce que recouvre la formule dans un contrat classique.
Porte forcée, serrure cassée : qui répond des dégâts ?
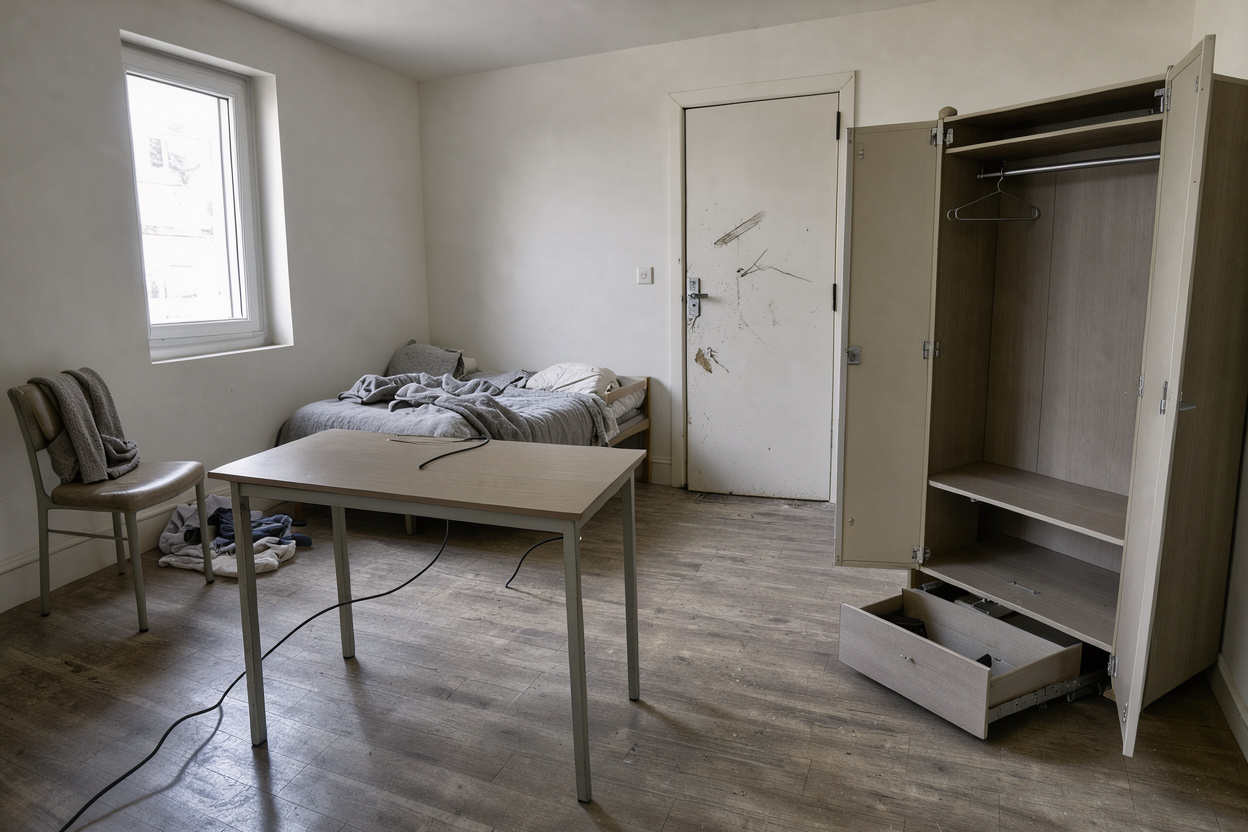
Un cambriolage laisse presque toujours des dégradations : porte fracturée, cylindre arraché, vitre brisée, volet forcé. La question du financement se pose immédiatement.
L’article 7 de la loi de 1989 pose le principe suivant : le locataire répond des dégradations et pertes survenues pendant la durée du contrat, sauf s’il prouve qu’elles ont eu lieu par cas de force majeure, par la faute du bailleur ou par le fait d’un tiers qu’il n’a pas introduit dans le logement. Un cambrioleur est, par définition, un tiers que le locataire n’a pas fait entrer. Le locataire n’est donc pas tenu, en principe, de financer la réparation des dégâts de l’effraction, à condition d’établir les faits, ce qui suppose notamment un dépôt de plainte et des constats.
En pratique, la porte d’entrée, les fenêtres et les éléments de clos et de couvert font partie du bâti. Leur remise en état est généralement traitée entre le bailleur et son assurance de propriétaire. Le bail, l’état des lieux et le contrat de chacun peuvent toutefois apporter des précisions : c’est pourquoi il est utile d’informer rapidement le bailleur et de lui transmettre le récépissé de plainte.
Le cas d’un cylindre ou d’une serrure à changer pour des raisons de sécurité après le vol illustre bien cette zone grise. Le remplacement est urgent pour le locataire, qui occupe le logement, mais la prise en charge dépend de qui a subi le dommage et de ce que prévoient les contrats. Mieux vaut convenir de la marche à suivre par écrit avec le bailleur, sans attendre.
Effraction, porte non verrouillée : le point de friction
Le point le plus sensible en location est le cambriolage sans trace d’effraction. Lorsqu’une fenêtre ou une porte n’était pas fermée, ou lorsque le logement a été pénétré avec une clé, deux acteurs peuvent discuter la prise en charge : l’assureur du locataire, à propos de ses biens, et le bailleur, à propos d’éventuelles dégradations.
Côté assurance, les contrats posent souvent une condition d’effraction, d’escalade ou de fausses clés, ou prévoient une exclusion en cas de négligence manifeste comme une porte non verrouillée. Service-public.fr signale, parmi les cas non couverts, les négligences manifestes telles que les portes laissées ouvertes. Le Code des assurances encadre toutefois ces clauses : une exclusion doit être formelle et limitée, et elle n’est valable que si elle figure en caractères très apparents.
Pour aller plus loin, la question du vol sans effraction en détaille les hypothèses : ruse, fausses clés, intrusion clandestine, et ce que le contrat doit prévoir explicitement.
Les exigences de sécurité s’appliquent aussi en location
Les assureurs conditionnent souvent la garantie vol à l’existence de protections : serrures de sûreté sur la porte d’entrée, volets ou barreaux sur les fenêtres accessibles, parfois une alarme. France Assureurs indique que les moyens de protection exigés doivent être effectivement utilisés, en particulier lors des absences prolongées et la nuit.
Le locataire est concerné au même titre qu’un propriétaire, avec une difficulté propre : il ne choisit pas toujours l’équipement du logement. Une porte peu robuste ou une fenêtre sans volet ne dépendent pas de lui, mais le contrat, lui, s’appliquera. Avant de signer, le locataire a intérêt à comparer les protections exigées par son contrat et l’état réel du logement. Si l’écart est important, il peut interroger son assureur sur l’adaptation possible de la garantie, et demander au bailleur ce qui est envisageable (renforcement d’une serrure, pose d’un volet), sans engager de travaux de son propre chef sans accord écrit.
Que faire après un cambriolage quand on est locataire
Les gestes à suivre sont ceux de tout cambriolage, avec deux destinataires supplémentaires. Le ministère de l’Intérieur recommande de ne toucher à rien pour préserver les traces et indices, d’appeler le 17, d’informer son assureur dès que possible et de déposer plainte, que l’auteur soit connu ou non.
Pour le locataire, la séquence s’écrit ainsi :
- Sécuriser les lieux sans rien déplacer avant le passage des forces de l’ordre.
- Déposer plainte et conserver le récépissé, dont l’assureur comme le bailleur auront besoin. France Assureurs mentionne un dépôt de plainte rapide, dans les 24 heures dans de nombreux contrats.
- Déclarer le sinistre à son assureur. Le Code des assurances fixe à deux jours ouvrés le délai minimal de déclaration pour un vol, le contrat pouvant prévoir un délai plus long. Le retard ne peut être opposé à l’assuré que si l’assureur démontre qu’il lui a causé un préjudice.
- Prévenir le bailleur, par écrit, des dégradations constatées sur le logement, avec photographies et récépissé.
- Établir la liste des biens volés avec preuves d’achat, factures ou photographies.
Le détail des formalités est repris dans la déclaration d’un cambriolage à son assurance, utile pour préparer le dossier.
Bien lire son contrat de locataire avant d’en avoir besoin
Quelques points méritent une vérification calme, avant tout sinistre :
- La garantie vol figure-t-elle au contrat ? Si non, une option peut être proposée.
- Quelles conditions de sécurité sont exigées ? Serrures, volets, alarme, verrouillage des accès.
- Quels plafonds et limites ? Objets de valeur, matériel informatique, espèces, biens à l’extérieur du logement.
- Quelle franchise ? Elle reste à la charge de l’assuré et varie selon le contrat.
- Le mode d’indemnisation ? Valeur d’usage ou valeur à neuf, selon les conditions générales.
- L’inoccupation. Certains contrats limitent la garantie après une absence prolongée, au-delà d’un nombre de jours fixé par le contrat.
Un locataire en meublé ou en colocation devra aussi regarder de près la manière dont le contrat traite les biens du bailleur et des colocataires. Ces situations sont détaillées ailleurs sur le site, notamment pour la colocation et pour le point de vue du bailleur, utile pour comprendre ce que le propriétaire a lui-même assuré.
Questions fréquentes
Mon assurance habitation de locataire couvre-t-elle automatiquement le vol ?
Non. L’obligation légale se limite aux risques locatifs, c’est-à-dire aux dommages causés au logement par un incendie, une explosion ou un dégât des eaux. La garantie vol dépend du contrat multirisque habitation souscrit : elle peut être incluse ou proposée en option.
Qui paie la porte d’entrée forcée lors d’un cambriolage ?
En principe, le locataire n’est pas tenu des dégradations commises par un tiers qu’il n’a pas introduit dans le logement. La remise en état du bâti relève généralement du bailleur et de son assurance. Le bail et les contrats respectifs peuvent toutefois apporter des précisions.
Puis-je être indemnisé si la porte n’était pas verrouillée ?
Cela dépend du contrat. Beaucoup prévoient une condition d’effraction ou excluent la négligence manifeste, mais toute exclusion doit être formelle, limitée et en caractères très apparents. Le contrat et les circonstances précises du vol décideront de la prise en charge.
Dans quel délai dois-je déclarer le vol à mon assureur ?
Le Code des assurances prévoit un délai minimal de deux jours ouvrés pour un vol, que le contrat peut allonger. Il est conseillé de déposer plainte rapidement et de prévenir l’assureur sans attendre, en conservant une preuve de l’envoi.
Conclusion
Pour un locataire, l’assurance obligatoire protège le logement, pas ses biens. La garantie vol, elle, est une décision personnelle qui se prend en lisant les conditions : biens couverts, protections exigées, plafonds, franchise, inoccupation. En cas de cambriolage, la répartition est généralement claire : le locataire s’occupe de ses biens avec son assureur, le bailleur du bâti avec le sien, à condition que les faits soient bien documentés par une plainte et des photographies. Le meilleur réflexe consiste à relire son contrat aujourd’hui, à comparer les protections qu’il exige avec celles du logement, et à conserver un dossier prêt en cas de besoin. Pour compléter ces notions, la déclaration d’un cambriolage à son assurance détaille la démarche pas à pas.
À lire aussi
 Assurance cambriolage pour un collectionneur (art, montres, vins)Comment assurer une collection d'art, de montres ou de vins contre le cambriolage : déclaration nominative, expertise, sous-plafonds et coffre-fort…14 novembre 2026
 Assurance cambriolage pour un propriétaire occupantPropriétaire de votre logement, devez-vous vous assurer contre le cambriolage ? Ce que couvre la garantie vol, ses limites et…29 octobre 2026
 Assurance cambriolage pour un logement de luxeAssurance cambriolage pour un logement de luxe : sécurité périmétrique exigée, déclaration du capital mobilier et plafonds de garantie adaptés.15 octobre 2026
 Porte blindée : faut-il investir pour se protéger du cambriolagePorte blindée et cambriolage : niveaux A2P BP1 à BP3, limites réelles, exigences possibles de l'assureur et critères pour arbitrer…10 novembre 2026
 Différence entre garantie vol et garantie vandalismeGarantie vol ou vandalisme : ce que chacune couvre, comment les dégâts d'un cambriolage sont traités et le délai de…6 novembre 2026
 Porter plainte après un cambriolage : la procédureOù et comment porter plainte après un cambriolage : dépôt en commissariat ou en ligne, pièces utiles, récépissé et suites…2 novembre 2026