Cambriolage en copropriété : qui gère l’indemnisation
Un cambriolage en copropriété soulève une question immédiate : qui prévenir en premier, votre propre assureur ou le syndic de l’immeuble ? Contrairement à une maison individuelle, un immeuble en copropriété fait cohabiter deux niveaux d’assurance distincts, chacun couvrant un périmètre précis. Confondre les deux retarde souvent l’indemnisation.
À retenir
– Un vol dans le logement relève de l’assurance multirisque habitation (MRH) du copropriétaire occupant ou du locataire, jamais de l’assurance de l’immeuble.
– Un vol dans les parties communes (hall, cave collective, local vélos) relève de l’assurance de l’immeuble souscrite par le syndic au nom du syndicat des copropriétaires.
– Cette assurance immeuble est obligatoire depuis la loi Alur, à l’article 9-1 de la loi du 10 juillet 1965 sur la copropriété.
– En cas de vol touchant plusieurs lots (plusieurs caves forcées la même nuit), chaque victime déclare son propre préjudice pendant que le syndic coordonne la remise en état des accès communs.
– Le dépôt de plainte est le point de départ commun à toutes les déclarations, quel que soit l’assureur concerné.
Parties privatives et parties communes, une distinction clé
Une partie privative est la portion d’un lot de copropriété réservée à l’usage exclusif d’un copropriétaire : l’appartement lui-même, sa porte d’entrée, parfois une cave ou un box attribués en jouissance privative. Une partie commune est un espace ou un équipement affecté à l’usage ou à l’utilité de tous les copropriétaires : hall d’entrée, cage d’escalier, couloirs de cave, local à vélos, toiture, canalisations collectives.
Cette distinction, posée par la loi n° 65-557 du 10 juillet 1965 fixant le statut de la copropriété des immeubles bâtis, détermine directement quelle assurance doit intervenir en cas de cambriolage. Un vol qui se limite à l’intérieur du logement, porte forcée comprise, reste un sinistre de partie privative. Un vol qui touche un espace collectif, même sans effraction du logement lui-même, engage la partie commune.
Cambriolage du logement : la MRH du copropriétaire ou du locataire
Lorsque le cambriolage touche l’intérieur de l’appartement, c’est l’occupant du logement, copropriétaire ou locataire, qui déclare le sinistre à son propre assureur habitation. L’assurance de l’immeuble gérée par le syndic n’intervient pas sur le contenu ni sur la porte privative du logement.
Cette obligation d’assurance individuelle est elle aussi inscrite dans la loi. L’article 9-1 de la loi du 10 juillet 1965 a été créé par la loi n° 2014-366 du 24 mars 2014, dite loi Alur. Il impose à chaque copropriétaire de s’assurer contre les risques de responsabilité civile dont il doit répondre, en qualité d’occupant ou de non-occupant. Dans la pratique, cette obligation se traduit le plus souvent par un contrat multirisque habitation, qui inclut la garantie vol.
Pour comprendre précisément ce que couvre ce type de contrat, voir ce que couvre la garantie vol de votre MRH. Un locataire victime d’un cambriolage doit suivre une démarche comparable auprès de son propre assureur ; le détail est expliqué dans notre article sur les démarches d’un locataire victime d’un cambriolage.
Vol dans les parties communes : l’assurance immeuble du syndic
Lorsque le vol se limite aux espaces collectifs, hall, cave commune non attribuée, local à vélos, c’est au syndic qu’il revient de déclarer le sinistre. Il agit au nom du syndicat des copropriétaires, auprès de l’assurance multirisque immeuble. Cette assurance couvre les dommages aux parties communes elles-mêmes (porte forcée, serrure arrachée, dégradations) ainsi que la responsabilité civile du syndicat.
Cette obligation d’assurance collective résulte du même article 9-1 de la loi du 10 juillet 1965 : le syndicat des copropriétaires doit lui aussi s’assurer contre les risques de responsabilité civile dont il doit répondre. Le syndic administre l’immeuble et doit pourvoir à sa conservation et à sa garde, conformément à l’article 18 de la même loi.
Ce cas précis, le vol qui vise spécifiquement les espaces communs, fait l’objet d’un traitement détaillé dans un autre article du site : le rôle du syndic face à un vol dans les parties communes. L’article que vous lisez se concentre plutôt sur la répartition générale des rôles.
Qui déclare selon le lieu du vol : une grille de lecture pratique
Pour éviter de se tromper d’interlocuteur, une règle simple suffit dans la majorité des cas :
- Porte du logement forcée, contenu du logement dérobé : déclaration à l’assureur MRH de l’occupant.
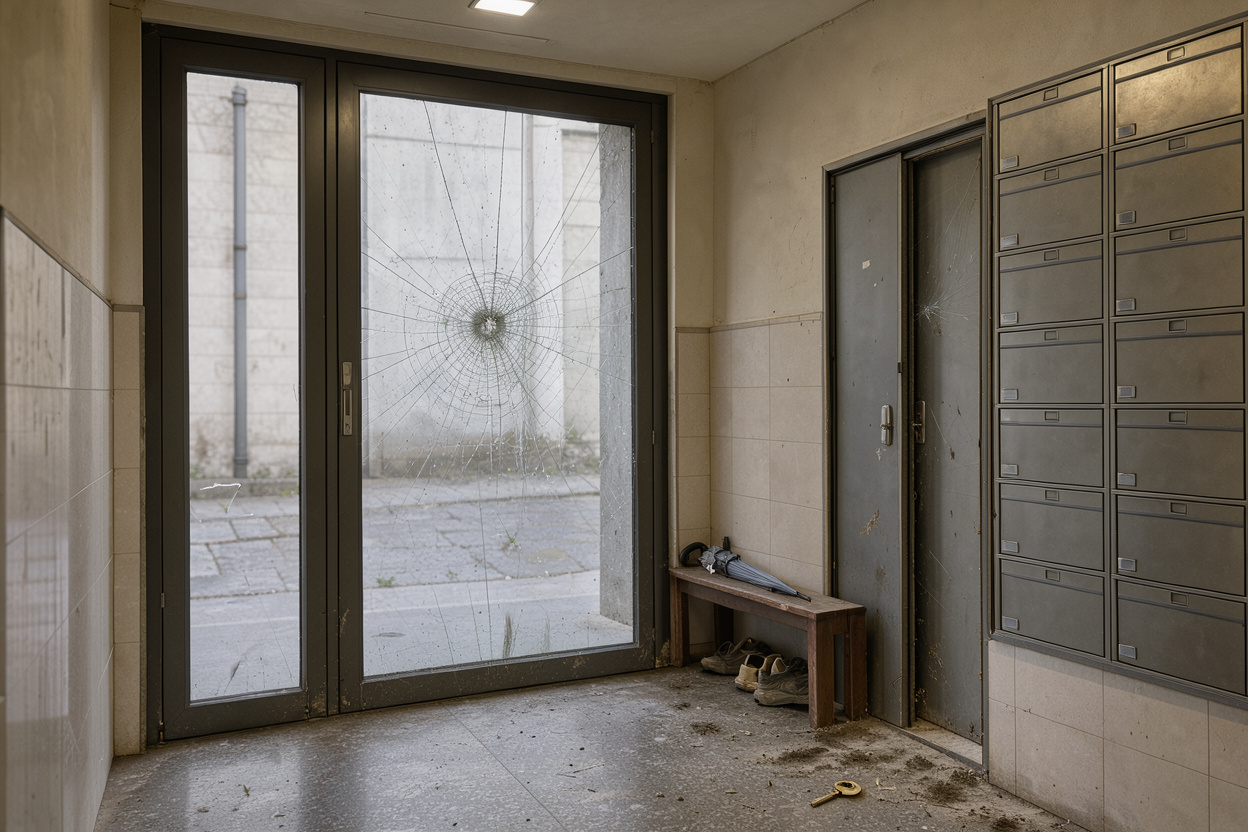
- Porte d’entrée de l’immeuble forcée, cave collective ou local vélos visités sans qu’aucun lot privatif ne soit touché : signalement au syndic, qui déclare à l’assurance immeuble.
- Les deux à la fois, par exemple une porte d’immeuble forcée puis un appartement cambriolé : double déclaration, chacune à l’assureur concerné.
Dans tous les cas, un dépôt de plainte auprès de la police ou de la gendarmerie doit précéder les déclarations d’assurance. Le récépissé ou le procès-verbal sert de pièce justificative aussi bien pour l’assureur MRH que pour l’assurance immeuble. Pour les réflexes à adopter dès la découverte du cambriolage, voir notre article sur les premiers réflexes après un cambriolage.
Vol multi-lots : le rôle de coordination du syndic
Un cas fréquent complique la répartition des rôles : un cambrioleur force plusieurs caves individuelles dans le même sous-sol lors d’une même intrusion. Chaque cave forcée est une partie privative, mais l’accès commun (porte de cave collective, couloir) a lui aussi été endommagé.
Dans cette situation, le syndic centralise l’alerte, fait établir un devis de réparation pour les accès et équipements communs endommagés, et informe l’ensemble des copropriétaires dont les caves ont été visitées. Chaque copropriétaire concerné déclare séparément la perte de son contenu personnel à son propre assureur MRH, si sa garantie couvre effectivement les dépendances. La coordination du syndic ne dispense donc pas chaque victime de sa propre démarche : elle évite simplement que la réparation des accès communs, qui profite à tous, ne dépende d’une seule victime isolée.
Pour vérifier en amont si votre propre contrat couvre une cave ou un box, consultez ce que couvre la garantie vol de votre MRH et pensez à sécuriser ces espaces en complément : sécuriser l’accès à son logement.
Délais et démarches de déclaration
Le code des assurances encadre les délais de déclaration d’un sinistre vol. L’article L113-2 impose à l’assuré de donner avis à l’assureur dès qu’il a connaissance du sinistre. Ce délai est fixé par le contrat lui-même, sans pouvoir être inférieur à cinq jours ouvrés, sauf cas particuliers prévus par le contrat. Ce délai s’applique aussi bien à la déclaration individuelle qu’à celle effectuée par le syndic pour le compte du syndicat.
Conservez systématiquement le récépissé de plainte, un inventaire aussi précis que possible des objets dérobés, et toute photo des dégradations constatées. Ces éléments accélèrent l’instruction du dossier, qu’il soit traité par l’assureur du logement ou par celui de l’immeuble.
Questions fréquentes
Qui prévenir en premier après un cambriolage en copropriété ?
La police ou la gendarmerie en priorité, pour déposer plainte. Ensuite, prévenez votre propre assureur si votre logement a été touché, et le syndic si les parties communes de l’immeuble ont été forcées ou dégradées.
L’assurance du syndic couvre-t-elle le contenu de mon appartement ?
Non. L’assurance multirisque immeuble souscrite par le syndic couvre les parties communes et la responsabilité civile du syndicat. Le contenu de votre logement relève uniquement de votre propre assurance multirisque habitation.
Que faire si je découvre ma cave forcée en rentrant du travail ?
Signalez immédiatement l’effraction au syndic si l’accès commun à la cave a été endommagé, et déclarez la perte de votre contenu personnel à votre assureur MRH si votre contrat garantit ce type de dépendance. Un dépôt de plainte préalable est nécessaire dans les deux cas.
En résumé
En copropriété, la question « qui indemnise » se résout en identifiant d’abord le lieu du vol. Un cambriolage du logement relève de l’assurance multirisque habitation de l’occupant ; un vol dans les parties communes relève de l’assurance immeuble souscrite par le syndic, obligatoire depuis la loi Alur. Lorsque plusieurs lots sont touchés lors du même cambriolage, le syndic coordonne la réparation des accès communs pendant que chaque copropriétaire déclare séparément son propre préjudice. Avant tout sinistre, vérifiez que votre contrat MRH couvre bien vos dépendances (cave, box) et gardez à portée de main les coordonnées de votre syndic.
À lire aussi
 Porter plainte après un cambriolage : la procédureOù et comment porter plainte après un cambriolage : dépôt en commissariat ou en ligne, pièces utiles, récépissé et suites…2 novembre 2026
 Cambriolage : les premiers réflexes à avoirVous découvrez un cambriolage : sécurité, appel au 17, traces à préserver, plainte et déclaration sous 2 jours ouvrés. Les…6 octobre 2026
 Assurance cambriolage pour un collectionneur (art, montres, vins)Comment assurer une collection d'art, de montres ou de vins contre le cambriolage : déclaration nominative, expertise, sous-plafonds et coffre-fort…14 novembre 2026
 Porte blindée : faut-il investir pour se protéger du cambriolagePorte blindée et cambriolage : niveaux A2P BP1 à BP3, limites réelles, exigences possibles de l'assureur et critères pour arbitrer…10 novembre 2026
 Différence entre garantie vol et garantie vandalismeGarantie vol ou vandalisme : ce que chacune couvre, comment les dégâts d'un cambriolage sont traités et le délai de…6 novembre 2026
 Assurance cambriolage pour un propriétaire occupantPropriétaire de votre logement, devez-vous vous assurer contre le cambriolage ? Ce que couvre la garantie vol, ses limites et…29 octobre 2026