Différence entre garantie vol et garantie vandalisme
La garantie vol protège les biens dérobés et les dégâts commis pour entrer dans le logement, tandis que la garantie vandalisme vise les dégradations volontaires, y compris quand rien n’a été volé. Dans un contrat d’assurance habitation, les deux notions se recouvrent en partie : un cambriolage laisse souvent une porte forcée et des meubles éventrés, et ces dommages relèvent en principe de la garantie vol. Le vandalisme dit « autonome », lui, suppose une garantie distincte ou une extension prévue par le contrat.
Cet article détaille où passe la frontière entre les deux garanties, ce qui est habituellement couvert, ce qui varie d’un assureur à l’autre et les démarches à respecter pour ne pas fragiliser son dossier.
À retenir
– Les dégâts causés lors d’un cambriolage (serrure forcée, vitre brisée, mobilier saccagé) sont généralement traités par la garantie vol et tentative de vol.
– Le vandalisme sans intention de voler (tags, dégradations gratuites) relève d’une garantie vandalisme spécifique, présente ou non selon le contrat.
– L’étendue extérieur/intérieur, les plafonds et les exclusions changent d’un contrat à l’autre.
– En cas de vol, le délai de déclaration ne peut pas être inférieur à deux jours ouvrés, et une plainte doit être déposée.
Ce que recouvre la garantie vol
La garantie vol, souvent nommée « vol et tentative de vol », indemnise la disparition de biens à la suite d’une intrusion. Elle couvre aussi, dans la plupart des contrats, les détériorations immobilières provoquées par les voleurs pour entrer ou sortir : porte enfoncée, cylindre arraché, fenêtre fracturée, volet endommagé. Ce point est décisif, car les frais de remise en état d’un accès forcé sont parfois plus élevés que la valeur des objets emportés.
La garantie s’applique aussi à la tentative. Si les cambrioleurs ont été dérangés avant d’avoir emporté quoi que ce soit, la serrure abîmée ou la porte fracturée reste prise en charge dès lors que le contrat couvre la tentative, ce qui est courant mais mérite d’être vérifié dans les conditions générales.
Pour comprendre en détail ce périmètre, l’article sur la garantie vol et ce qu’elle couvre complète utilement ce qui suit.
Ce que recouvre la garantie vandalisme
Le vandalisme désigne une détérioration volontaire de biens. Les assureurs distinguent deux situations, comme l’expliquent notamment la MAIF et la Matmut :
- le vandalisme lié à un cambriolage, c’est-à-dire les dégradations commises à l’occasion d’un vol ou d’une tentative ;
- le vandalisme autonome, commis dans le seul but de nuire, sans volonté de dérober quoi que ce soit.
Dans le premier cas, la garantie vol suffit en général. Dans le second, il faut que le contrat prévoie une garantie dédiée, parfois intitulée « actes de vandalisme et détériorations immobilières ». Le Crédit Agricole présente ces deux voies : soit la garantie vol et tentative de vol, soit une garantie spécifique aux actes de vandalisme et aux détériorations immobilières.
Certains assureurs incluent le vandalisme dans tous leurs contrats, d’autres le proposent en option. Cette différence de conception explique pourquoi deux assurés victimes du même événement peuvent être indemnisés différemment.
Vandalisme lors d’un cambriolage : qui intervient
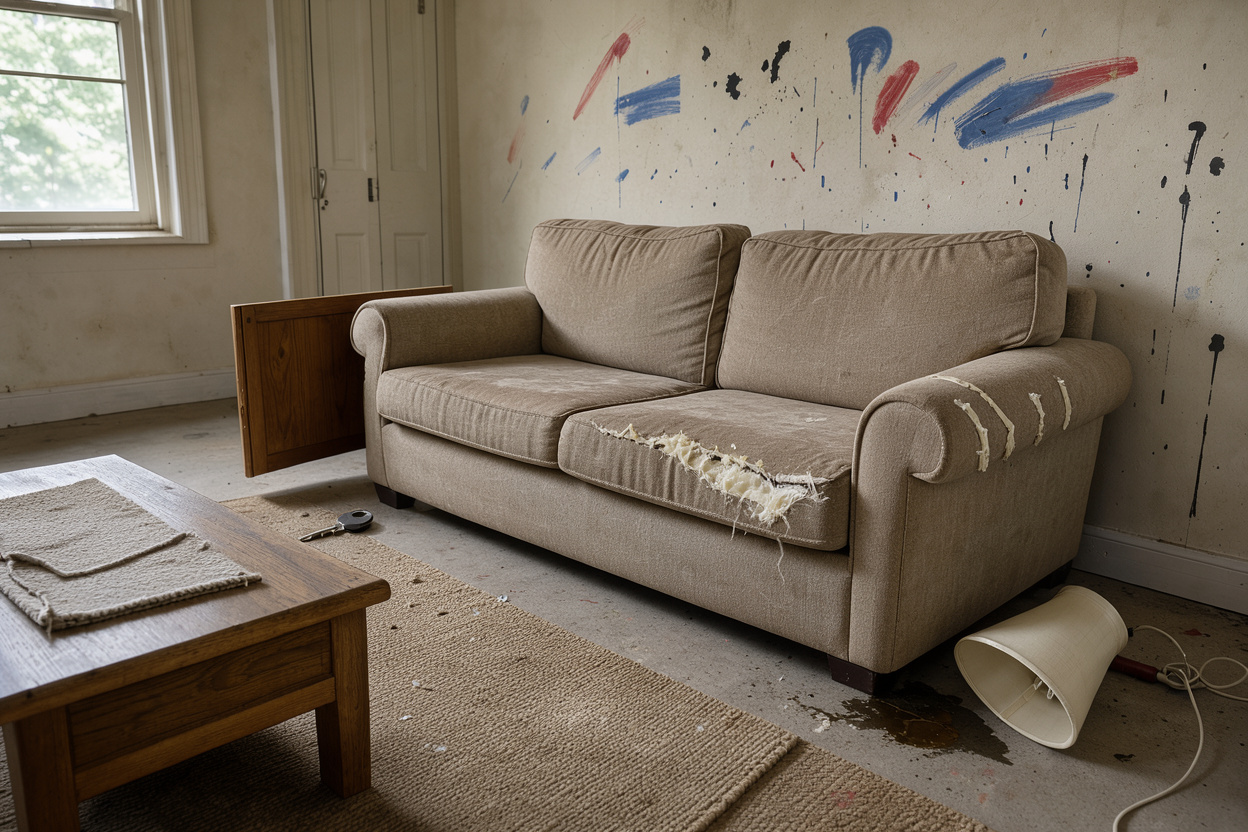
Lorsque des dégradations accompagnent un cambriolage, c’est la garantie vol qui joue, pas la garantie vandalisme. Les vitres brisées, les tiroirs vidés et jetés au sol, les canapés lacérés ou les graffitis laissés à l’intérieur sont des dommages collatéraux de l’intrusion. Ils s’ajoutent au vol des biens et sont traités dans le même dossier de sinistre.
Cette lecture a une conséquence pratique : les plafonds et franchises applicables sont ceux de la garantie vol. Un contrat peut, par exemple, limiter l’indemnisation des dommages immobiliers ou du mobilier détérioré à un montant donné. Il peut aussi soumettre l’application de la garantie à la présence de moyens de protection, comme une serrure de sûreté ou une porte renforcée, ce que développe l’article sur les conditions à remplir pour être indemnisé.
Vandalisme sans vol : une garantie à part
Imaginons une façade couverte de tags, une boîte aux lettres détruite, une porte de garage lacérée ou un logement saccagé par des occupants sans droit ni titre. Aucun bien n’a été dérobé. La garantie vol n’intervient pas, puisqu’elle suppose une soustraction ou une tentative de soustraction.
Seule une garantie vandalisme peut alors prendre le relais. Selon la MAIF, la garantie autonome vise notamment les graffitis, les inscriptions murales et les dommages causés par des occupants non autorisés, et elle peut s’appliquer même si les auteurs ne sont pas identifiés. La possibilité d’obtenir une indemnisation ne dépend donc pas de l’arrestation de l’auteur, mais elle dépend de ce que prévoit le contrat.
Il faut aussi tenir compte du statut de l’assuré. Un propriétaire assure le bâti et les équipements fixes, quand un locataire assure surtout son mobilier et sa responsabilité à l’égard du propriétaire. La répartition des dégradations entre les deux relève de leur situation respective et des contrats en présence.
Intérieur, extérieur, dépendances : où la couverture s’arrête
L’un des points de divergence les plus fréquents concerne le lieu des dégradations. Certains contrats ne couvrent le vandalisme qu’à l’intérieur du logement, d’autres l’étendent à des éléments extérieurs. La Matmut indique par exemple, pour ses propres contrats, que la couverture extérieure se limite aux portes, volets et gouttières. Le Crédit Agricole signale de son côté que les dégâts sur les parties extérieures, comme un jardin ou un mur, sont souvent exclus des garanties classiques.
Ce point mérite attention pour les maisons avec jardin, portail, abri ou garage séparé. Les dépendances ne bénéficient pas toujours des mêmes garanties que le logement principal ; ce sujet est traité en détail dans l’article sur le vol dans un jardin ou une dépendance. Le contrat précise généralement ce qui est considéré comme un bien assuré, et à quelles conditions.
Exclusions et conditions à connaître
Qu’il s’agisse de vol ou de vandalisme, plusieurs limites reviennent souvent dans les contrats :
- les dommages causés par des personnes vivant dans le logement ou par des proches ;
- les dégâts liés à une négligence manifeste, comme une porte laissée ouverte ou des fenêtres non fermées, lorsque le contrat impose de fermer les accès ;
- les biens de valeur au-delà des plafonds contractuels ;
- l’absence des moyens de protection exigés par le contrat.
La Matmut précise par exemple que, pour ses contrats, la garantie est subordonnée à l’installation de moyens de fermeture et de protection. Chaque assureur formule ses propres exigences ; la conséquence d’un manquement, elle, peut aller d’une réduction d’indemnité à un refus, selon les termes du contrat. Le sujet est approfondi dans l’article consacré aux exclusions courantes du contrat.
Enfin, l’indemnité tient compte de la franchise, des plafonds par catégorie de biens et, selon les garanties, d’une éventuelle vétusté. Ces éléments sont propres à chaque contrat et se lisent dans le tableau des garanties.
Les démarches et les délais à respecter
Que le sinistre soit un vol ou un acte de vandalisme, la conduite à tenir est proche, avec un point de vigilance sur les délais. L’article L113-2 du Code des assurances impose à l’assuré de déclarer tout sinistre à l’assureur dès qu’il en a connaissance, au plus tard dans le délai fixé par le contrat. Selon le texte publié sur Légifrance, ce délai ne peut pas être inférieur à cinq jours ouvrés, et il est ramené à deux jours ouvrés en cas de vol. Le même article prévoit que la déchéance pour déclaration tardive, lorsque le contrat la prévoit, ne peut être opposée que si l’assureur prouve que le retard lui a causé un préjudice, et jamais en cas de force majeure.
Les fiches de la MAIF évoquent un délai de cinq jours pour un acte de vandalisme, alors que la Matmut et le Crédit Agricole mentionnent deux jours ouvrés. Cet écart vient de la nature de l’événement et des contrats : le plus sûr est d’appliquer le délai le plus court, soit deux jours ouvrés, dès qu’un vol ou une tentative est suspectée. L’article dédié au délai de déclaration à l’assureur revient sur ce calendrier.
Sur le plan pénal, service-public.gouv.fr rappelle que l’on peut déposer plainte dans le commissariat ou la gendarmerie de son choix, que la démarche est gratuite et qu’un cambriolage, délit, peut être dénoncé pendant six ans. Pour un cambriolage dont l’auteur est inconnu, une pré-plainte en ligne est possible sur le site indiqué par l’administration. Le récépissé de plainte est généralement demandé par l’assureur avec les justificatifs.
Avant tout nettoyage, il est recommandé de photographier les dégâts, de conserver les objets détériorés et de rassembler les factures. La MAIF conseille d’éviter de nettoyer avant l’intervention de l’assureur. Pour les pièces à réunir, l’article sur les documents à fournir après un cambriolage en donne la liste type.
Comment lire son contrat pour savoir où l’on se situe
Trois vérifications simples permettent de savoir si l’on est couvert dans les deux hypothèses.
- Chercher la mention « vandalisme » ou « actes de vandalisme et détériorations immobilières » dans le tableau des garanties, et voir si elle est incluse ou optionnelle.
- Repérer si la garantie s’applique à l’intérieur seul, ou aussi aux parties extérieures, aux dépendances et aux parties communes le cas échéant.
- Contrôler la franchise, les plafonds et les conditions de protection qui s’appliquent à chaque garantie.
En copropriété, les dégradations sur les parties communes relèvent plutôt de l’assurance de l’immeuble souscrite par le syndicat. Les dommages sur les parties privatives, eux, relèvent du contrat de l’occupant ou du propriétaire.
FAQ
Un vandalisme sans vol est-il toujours couvert par l’assurance habitation ?
Non. Sans vol ni tentative de vol, la garantie vol n’intervient pas. Il faut une garantie vandalisme dans le contrat, incluse d’office chez certains assureurs et optionnelle chez d’autres. Ses conditions, ses plafonds et son périmètre extérieur varient.
Les dégâts sur la porte forcée sont-ils remboursés en cas de cambriolage ?
En règle générale, les détériorations immobilières causées pour entrer, comme une serrure ou une porte fracturée, sont prises en charge par la garantie vol et tentative de vol. Le montant dépend des plafonds, de la franchise et, pour un locataire, de sa situation à l’égard du propriétaire.
Faut-il déposer plainte en cas de vandalisme ?
C’est vivement recommandé et souvent demandé par l’assureur. Le dépôt de plainte se fait auprès de la police ou de la gendarmerie, gratuitement, et le récépissé accompagne la déclaration de sinistre.
Quel est le délai pour déclarer le sinistre ?
Le Code des assurances fixe un minimum de cinq jours ouvrés, ramené à deux jours ouvrés en cas de vol. Le contrat peut prévoir un délai plus long sans pouvoir descendre sous ces minimums. Pour un dossier de vol, le réflexe consiste à prévenir l’assureur sans attendre.
Conclusion
La garantie vol couvre le cambriolage et ses conséquences directes, y compris les dégradations liées à l’effraction. La garantie vandalisme prend le relais lorsque les dégâts sont gratuits, sans vol, et son étendue dépend fortement de l’assureur. Pour éviter les mauvaises surprises, il vaut mieux lire les définitions du contrat, vérifier la couverture des parties extérieures et connaître à l’avance les délais. Une lecture attentive du tableau des garanties, avant tout sinistre, évite l’essentiel des litiges. Pour prolonger la réflexion sur l’indemnisation, l’article sur les plafonds d’indemnisation en cas de vol est un bon point de départ.
À lire aussi
 Assurance cambriolage et vol pendant un déménagementVol pendant un déménagement : ce que couvre le déménageur, ce que couvre l'assurance habitation, et comment sécuriser la période…21 octobre 2026
 Assurance cambriolage obligatoire ou non : que dit la loiLa garantie vol n'est pas imposée par la loi, mais d'autres assurances le sont selon votre statut. Locataire, copropriétaire, propriétaire…9 octobre 2026
 Garantie vol en assurance habitation : ce qu’elle couvreLa garantie vol d'une assurance habitation couvre l'effraction, l'escalade, les fausses clés et la violence. Périmètre, conditions de protection et…26 septembre 2026
 Assurance cambriolage pour un collectionneur (art, montres, vins)Comment assurer une collection d'art, de montres ou de vins contre le cambriolage : déclaration nominative, expertise, sous-plafonds et coffre-fort…14 novembre 2026
 Porte blindée : faut-il investir pour se protéger du cambriolagePorte blindée et cambriolage : niveaux A2P BP1 à BP3, limites réelles, exigences possibles de l'assureur et critères pour arbitrer…10 novembre 2026
 Porter plainte après un cambriolage : la procédureOù et comment porter plainte après un cambriolage : dépôt en commissariat ou en ligne, pièces utiles, récépissé et suites…2 novembre 2026