Assurance cambriolage et vol pendant un déménagement
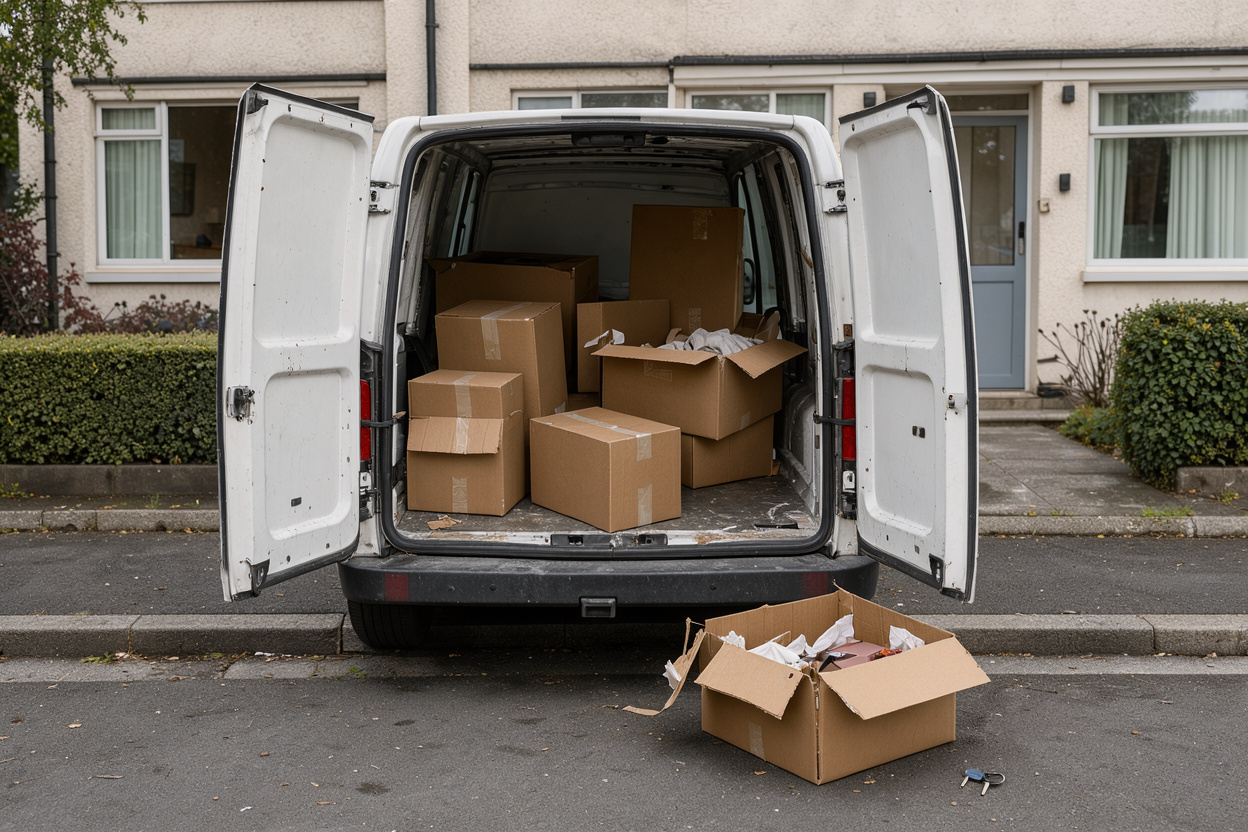
Un déménagement combine trois moments de vulnérabilité qui sont rarement anticipés : le trajet en camion, le logement quitté qui se retrouve vide, et le nouveau logement pas encore vraiment investi. À chacune de ces étapes, la couverture applicable change, et un vol constaté au mauvais moment peut se retrouver mal indemnisé si personne n’a prévenu l’assureur à l’avance.
À retenir
– Le déménageur professionnel est présumé responsable des biens qu’il transporte, mais son indemnisation reste souvent plafonnée sauf souscription d’une option de valeur déclarée.
– L’assurance multirisque habitation ne couvre pas automatiquement le transport des biens : une extension temporaire doit être demandée avant le déménagement.
– La période où l’on occupe (ou n’occupe pas encore) l’un des deux logements est l’une des moins bien couvertes si elle n’a pas été signalée à l’assureur.
– Tout vol ou avarie constaté à la livraison doit être signalé rapidement par écrit au déménageur.
– Le changement d’adresse doit être déclaré à l’assureur habitation dans les meilleurs délais après l’emménagement.
Le vol pendant le transport : qui est responsable ?
Lorsqu’un déménagement est confié à une entreprise professionnelle, le contrat conclu est un contrat de transport. Il est encadré par des règles spécifiques du code de commerce et, pour les particuliers, par le code de la consommation. Le contrat de déménagement est l’accord par lequel une entreprise s’engage à transporter les biens d’un client d’un domicile à un autre, moyennant rémunération, avec une obligation de résultat sur la bonne arrivée des biens.
Le transporteur professionnel est présumé responsable en cas de perte, de vol ou de détérioration des biens transportés (article L133-1 du code de commerce). Cette présomption joue en faveur du client. Il n’a pas à prouver une faute du déménageur : c’est à ce dernier de démontrer un cas de force majeure ou une faute du client pour s’exonérer.
En pratique, cette responsabilité ne signifie pas une indemnisation intégrale automatique. Les contrats de déménagement, encadrés par les dispositions relatives aux contrats de transport de déménagement du code de la consommation, prévoient le plus souvent un plafond d’indemnisation au kilo ou au forfait. Ce plafond est en général sensiblement inférieur à la valeur réelle des biens perdus ou volés. Pour couvrir la valeur réelle de ses biens, le client peut souscrire une option dite de valeur déclarée, qui relève ce plafond moyennant un supplément de prix. Sans cette option, un vol de biens de valeur pendant le transport peut donc être très mal indemnisé, même si la responsabilité du déménageur est reconnue.
Pour ce qui concerne la franchise applicable côté assurance habitation en cas de sinistre vol, voir Franchise cambriolage : comment elle est calculée.
Que couvre réellement l’assurance habitation pendant le déménagement ?
Un réflexe fréquent consiste à penser que la garantie vol de son assurance multirisque habitation continue de s’appliquer tant que les biens restent sa propriété, quel que soit l’endroit où ils se trouvent. Ce n’est en réalité pas systématique : la garantie vol est en principe attachée au logement assuré, et ne couvre pas de plein droit les biens pendant leur transport hors de ce logement.
Il est donc recommandé de contacter son assureur avant la date du déménagement. La demande porte sur une extension temporaire de garantie, couvrant explicitement le transport des biens, la remise des clés et l’installation dans le nouveau logement. France Assureurs rappelle que le déménagement est une étape qui justifie un contact avec son assureur habitation, notamment pour ajuster la couverture aux nouvelles circonstances.
Sans cette démarche, un vol survenu pendant le chargement, le trajet ou le déchargement risque de ne pas être pris en charge par l’assurance habitation. Le dossier renvoie alors intégralement vers la responsabilité — et les plafonds — du contrat de déménagement évoqués plus haut.
La période transitoire entre deux logements : le point aveugle
Entre le moment où l’on quitte son ancien logement et celui où l’on s’installe réellement dans le nouveau, il existe fréquemment une période de double occupation. L’ancien logement n’est pas encore rendu, ou le nouveau n’est pas encore formellement couvert par un contrat d’assurance à jour. Cette zone transitoire est l’une des moins bien anticipées. Elle concentre plusieurs facteurs de risque à la fois : logement partiellement vidé, allées et venues visibles depuis l’extérieur, clés parfois transmises à plusieurs intervenants (déménageurs, artisans, agence).
La recommandation, dans ce cas, est d’informer son assureur à l’avance d’une situation de double occupation temporaire. Il pourra ainsi confirmer les conditions de couverture applicables à chacun des deux logements durant cette période. Sans cette information transmise en amont, l’assureur peut considérer que les conditions du contrat initial — pensé pour un seul logement occupé de façon habituelle — ne s’appliquent pas telles quelles à cette situation intermédiaire.
Sur les règles générales de prise en charge d’un vol par l’assurance habitation, voir la fiche officielle Assurance habitation et vol : conditions de prise en charge.
Logement vide ou en cours d’emménagement : un risque accru
Un logement qui vient d’être vidé de ses meubles, ou qui n’est pas encore réellement habité, présente des signaux d’inoccupation qui peuvent attirer l’attention. Volets fermés en permanence, absence de lumière le soir, boîte aux lettres qui déborde, allées et venues de véhicules de déménagement facilement repérables dans le voisinage : ce sont précisément les indices qu’un cambrioleur cherche à identifier avant d’agir.
Dans le nouveau logement, la sécurisation de base n’est pas toujours faite dès le premier jour. Vérification des serrures, éventuel changement si les clés précédentes ne sont pas toutes récupérées, réinstallation d’une alarme le cas échéant : ces gestes laissent souvent une fenêtre de vulnérabilité s’ils sont retardés. Pour les mesures de sécurisation à mettre en place rapidement après une installation, voir Sécuriser son domicile contre le cambriolage : les bases.
Déclarer un vol pendant un déménagement : les démarches et délais
En cas de perte, d’avarie ou de vol constaté à la livraison par le déménageur, il est essentiel de le signaler sans tarder, par écrit, en détaillant précisément les biens concernés. Les délais de protestation prévus par les contrats de transport de déménagement conclus avec des consommateurs sont courts, de l’ordre de dix jours calendaires à compter de la réception des biens. Passé ce délai, il devient plus difficile de faire valoir une réclamation. L’action en justice contre le transporteur se prescrit, elle, par un délai d’un an à compter de la livraison (article L133-6 du code de commerce).
Une lettre recommandée est un courrier envoyé avec accusé de réception qui permet de prouver la date et le contenu d’une réclamation ; c’est la forme recommandée pour signaler un vol ou une avarie au déménageur afin de conserver une preuve opposable en cas de litige.
Du côté de l’assurance habitation, il convient également de signaler son changement d’adresse à l’assureur dans les meilleurs délais suivant l’emménagement, afin que le contrat soit ajusté au nouveau logement. Pour les délais et modalités de déclaration d’un cambriolage une fois installé, voir Déclarer un cambriolage à son assurance et Délai de déclaration d’un cambriolage à l’assureur.
Anticiper avant le jour J : la check-list assurance déménagement
Quelques démarches simples, effectuées avant le déménagement, permettent de limiter le risque d’une mauvaise surprise en cas de vol :
- Contacter son assureur habitation avant la date du déménagement pour demander une extension temporaire de garantie couvrant le transport et la période de double occupation.
- Vérifier auprès du déménageur les conditions de l’option de valeur déclarée pour les biens de valeur, et l’inclure au contrat si nécessaire.
- Établir un inventaire des biens avant le chargement, avec si possible des photographies datées, pour disposer d’éléments de preuve en cas de litige. Voir Inventaire des biens volés : comment le reconstituer.
- Conserver le bon de livraison et y faire mentionner toute avarie ou manquant constaté au déchargement.
- Sécuriser rapidement le nouveau logement dès l’arrivée (vérification des accès, des serrures) sans attendre l’installation complète.
Questions fréquentes
Qui indemnise en cas de vol dans le camion de déménagement ?
Le déménageur professionnel est présumé responsable des biens qu’il transporte (article L133-1 du code de commerce), mais son indemnisation est en pratique plafonnée par le contrat, sauf si une option de valeur déclarée a été souscrite pour couvrir la valeur réelle des biens.
Mon assurance habitation actuelle couvre-t-elle mes biens pendant le transport ?
En principe non, sans démarche préalable : la garantie vol reste attachée au logement assuré. Il faut demander à son assureur une extension temporaire de garantie couvrant explicitement le transport et le déménagement, avant la date prévue.
Suis-je couvert si mon nouveau logement n’est pas encore officiellement assuré ?
Il est nécessaire de signaler à l’assureur, en amont, une éventuelle période de double occupation entre l’ancien et le nouveau logement, afin qu’il confirme les conditions de couverture applicables à chacun durant cette période transitoire.
En résumé
Un déménagement traverse trois zones de risque distinctes : le transport des biens, l’ancien logement en cours de vidage, et le nouveau logement pas encore pleinement investi. Chacune répond à des règles de couverture différentes — responsabilité plafonnée du déménageur d’un côté, garantie vol de l’assurance habitation généralement limitée au logement assuré de l’autre. Prévenir son assureur à l’avance d’une double occupation, vérifier les conditions du contrat de déménagement et conserver les preuves nécessaires (inventaire, bon de livraison, courriers de réclamation) restent les moyens les plus simples de limiter les mauvaises surprises en cas de vol pendant cette période. Pour aller plus loin sur la sécurisation du nouveau logement, voir Sécuriser son domicile contre le cambriolage : les bases.
À lire aussi
 Différence entre garantie vol et garantie vandalismeGarantie vol ou vandalisme : ce que chacune couvre, comment les dégâts d'un cambriolage sont traités et le délai de…6 novembre 2026
 Assurance cambriolage obligatoire ou non : que dit la loiLa garantie vol n'est pas imposée par la loi, mais d'autres assurances le sont selon votre statut. Locataire, copropriétaire, propriétaire…9 octobre 2026
 Garantie vol en assurance habitation : ce qu’elle couvreLa garantie vol d'une assurance habitation couvre l'effraction, l'escalade, les fausses clés et la violence. Périmètre, conditions de protection et…26 septembre 2026
 Assurance cambriolage pour un collectionneur (art, montres, vins)Comment assurer une collection d'art, de montres ou de vins contre le cambriolage : déclaration nominative, expertise, sous-plafonds et coffre-fort…14 novembre 2026
 Porte blindée : faut-il investir pour se protéger du cambriolagePorte blindée et cambriolage : niveaux A2P BP1 à BP3, limites réelles, exigences possibles de l'assureur et critères pour arbitrer…10 novembre 2026
 Porter plainte après un cambriolage : la procédureOù et comment porter plainte après un cambriolage : dépôt en commissariat ou en ligne, pièces utiles, récépissé et suites…2 novembre 2026