Cambriolage en maison individuelle : les zones les plus vulnérables
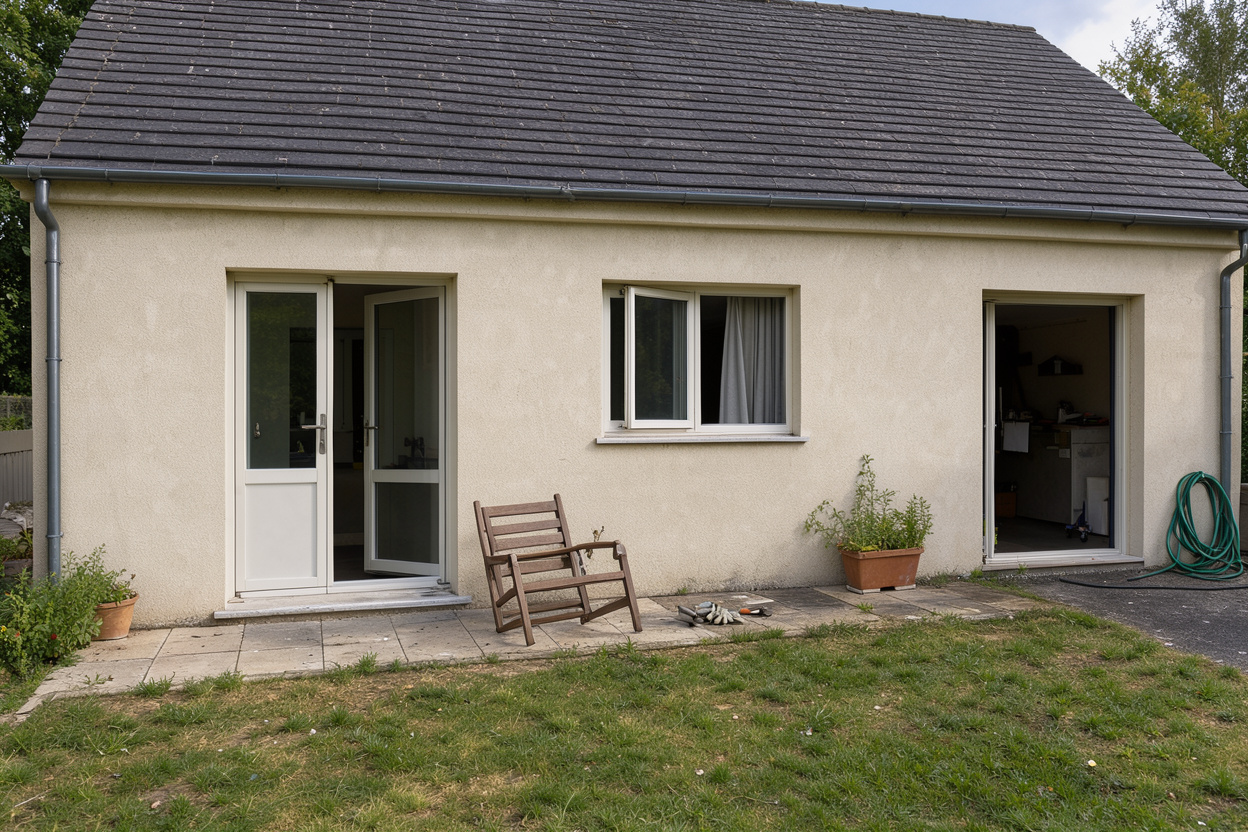
Une maison individuelle offre, par nature, davantage de points d’accès qu’un appartement : une porte d’entrée, plusieurs fenêtres au rez-de-chaussée, souvent un garage, parfois une baie vitrée, une lucarne ou un portail donnant directement sur la rue. Chacun de ces points constitue une zone à surveiller. Cet article propose un panorama d’ensemble de ces zones à risque, avant d’orienter le lecteur vers les articles qui détaillent chaque point d’accès en particulier.
À retenir
– Les maisons individuelles concentrent une part disproportionnée des cambriolages par rapport à leur poids dans le parc de logements.
– La porte d’entrée reste le point d’accès le plus utilisé par les cambrioleurs.
– Fenêtres de rez-de-chaussée, garage, baie vitrée, lucarne et portail sont autant de zones faibles à vérifier une par une.
– Chaque zone appelle des mesures spécifiques, détaillées dans des articles dédiés.
Pourquoi la maison individuelle est-elle plus exposée ?
En France, 211 600 cambriolages de logements ont été enregistrés en 2025. Ce chiffre est en baisse de 3 % sur un an. Dans ce total, les maisons individuelles concentrent 56 % des cambriolages alors qu’elles ne représentent que 43 % du parc de logements.
Cette surreprésentation s’explique en partie par le nombre de zones d’accès. Une maison individuelle cumule généralement une porte d’entrée, plusieurs fenêtres, un garage et parfois un jardin ou des dépendances. Un appartement, à l’inverse, se limite le plus souvent à une porte palière et à des fenêtres situées en hauteur, moins accessibles depuis l’extérieur. Ce nombre de zones distinctes explique en partie pourquoi la vérification d’une maison individuelle ne peut pas se limiter à un seul point d’accès : chaque zone a ses propres faiblesses et appelle une réponse adaptée.
Un cambriolage est une intrusion dans un logement, avec ou sans effraction visible, en vue de commettre un vol. Cette définition importe pour la suite de l’article : certaines zones (porte forcée, fenêtre brisée) laissent des traces d’effraction facilement identifiables, d’autres non, ce qui a des conséquences sur l’indemnisation par l’assurance.
Les statistiques disponibles situent aussi une géographie des risques. Les Bouches-du-Rhône (9,4 cambriolages pour 1 000 logements), l’Isère (9,1) et la Gironde (8,7) figurent parmi les départements les plus touchés, en particulier dans les zones périurbaines des grandes agglomérations. Au-delà de la localisation, ce sont les zones physiques du logement lui-même qui déterminent l’exposition au risque.
Les zones les plus vulnérables d’une maison individuelle
Un point d’accès est un endroit du logement par lequel un cambrioleur peut entrer sans avoir à traverser une pièce déjà occupée ou visible depuis l’extérieur. Une maison individuelle en cumule généralement plusieurs, à vérifier zone par zone.
- La porte d’entrée. C’est le point d’accès le plus utilisé : 64 % des entrées de cambrioleurs se font par la porte. La Gendarmerie nationale recommande d’équiper la porte d’un système de fermeture fiable et d’un moyen de contrôle visuel.
- Les fenêtres du rez-de-chaussée. Accessibles sans effort depuis l’extérieur, elles sont souvent citées parmi les ouvertures à sécuriser en priorité, par exemple avec des grilles ou des volets. Le sujet est approfondi dans Fenêtres et risques de cambriolage : comment les sécuriser.
- Le garage. Souvent relié directement à la maison, il est fréquemment moins sécurisé qu’une entrée principale et constitue un accès secondaire à ne pas négliger. Ce point est traité en détail dans Cambriolage par le garage : un accès souvent négligé.
- La baie vitrée. Grande surface vitrée, elle peut représenter un point faible si elle n’est pas équipée d’un vitrage renforcé ou d’un volet. Voir Cambriolage par la baie vitrée : comment s’en protéger.
- La lucarne ou fenêtre de toit. Moins visible depuis la rue, elle peut être délaissée dans la sécurisation d’ensemble alors qu’elle donne un accès direct à l’étage. Voir Cambriolage via une fenêtre de toit ou une lucarne.
- Le portail et la clôture. Première limite avant la maison elle-même, ils jouent un rôle dissuasif quand ils sont bien conçus. Voir Portail et clôture : renforcer la sécurité périmétrique.
L’objectif de ce panorama n’est pas de détailler chaque équipement, mais de rappeler qu’une vérification efficace porte sur l’ensemble de ces zones, et non sur un seul point d’accès isolé. Une maison bien protégée sur sa porte d’entrée mais négligée sur son garage ou sa lucarne reste exposée : le cambrioleur cherche le point le plus faible, pas nécessairement le plus visible depuis la rue.
Faire le tour de sa maison zone par zone, à la manière d’un diagnostic, permet de repérer les oublis les plus fréquents. Une fenêtre de salle de bain laissée entrouverte, un portail dont le verrou est resté ancien, ou un garage dont la porte n’a jamais été changée depuis la construction du logement en sont des exemples courants. Ce repérage ne remplace pas un conseil personnalisé, mais il donne une première hiérarchie des priorités avant d’investir dans un équipement particulier.
Les réflexes de base pour réduire l’exposition de chaque zone
Au-delà des équipements propres à chaque zone, quelques réflexes généraux réduisent l’exposition globale du logement. Ma Sécurité, le site du ministère de l’Intérieur, rappelle l’importance de fermer systématiquement portes, fenêtres et volets, même pour une courte absence. Il insiste aussi sur les accès secondaires, comme le garage ou la cave, qui restent parfois ouverts par habitude.
Un éclairage extérieur automatique, une alarme adaptée ou la vigilance du voisinage complètent utilement ces réflexes. Ils ne se substituent toutefois pas à la sécurisation physique de chaque zone : une alarme signale une intrusion déjà en cours, elle ne remplace pas une porte ou une fenêtre correctement équipée en amont. Pour aller plus loin sur ces bases, voir Sécuriser son domicile contre le cambriolage : les bases et Alarme anti-intrusion : comment bien la choisir.
Ces réflexes valent aussi bien pour une résidence principale occupée toute l’année que pour une maison individuelle laissée vide pendant les vacances. Dans ce dernier cas, les signes d’absence prolongée (volets fermés en permanence, boîte aux lettres qui déborde, absence de lumière le soir) peuvent renforcer l’exposition des zones déjà identifiées comme faibles, ce qui justifie une vigilance accrue avant un départ.
Ce que couvre l’assurance selon la zone forcée
Le point d’accès utilisé par le cambrioleur peut avoir une incidence sur l’indemnisation. La plupart des contrats d’assurance habitation exigent une trace d’effraction constatée pour déclencher la garantie vol, quelle que soit la zone concernée (porte, fenêtre, garage, baie vitrée ou lucarne). Ce principe est détaillé dans Clause d’effraction : pourquoi elle est essentielle en assurance vol.
Pour un panorama complet des garanties applicables à ce type de logement, voir Assurance cambriolage pour une maison individuelle et Garantie vol en assurance habitation : ce qu’elle couvre.
Dans certains cas, l’absence de trace d’effraction constatée sur la zone forcée peut compliquer la prise en charge, même si un vol a bien eu lieu. C’est notamment le cas lorsque le cambrioleur est entré par une ouverture laissée non verrouillée, par exemple une fenêtre du rez-de-chaussée ou une lucarne mal fermée. Ce point est développé dans Assurance cambriolage sans trace d’effraction : est-ce couvert, qui explique les conditions dans lesquelles un contrat peut malgré tout intervenir.
Questions fréquentes
Quelle est la zone la plus souvent visée dans une maison individuelle ?
La porte d’entrée reste le point d’accès le plus utilisé, avec 64 % des entrées de cambrioleurs qui passent par cette zone. Les fenêtres de rez-de-chaussée et le garage restent toutefois des zones à ne pas négliger.
Faut-il sécuriser en priorité le rez-de-chaussée ou l’étage ?
Le rez-de-chaussée concentre la majorité des points d’accès directement exploitables (porte, fenêtres, baie vitrée, garage). Une lucarne ou une fenêtre de toit à l’étage peut néanmoins représenter un accès négligé, notamment quand elle n’est pas visible depuis la rue.
Le garage est-il couvert par la même garantie que la maison ?
Cela dépend du contrat souscrit. Le garage est généralement rattaché à la garantie vol du logement, mais les conditions précises (dépendance close ou non, présence d’une communication directe avec la maison) varient d’un assureur à l’autre. Il est recommandé de vérifier les conditions générales de son contrat, comme rappelé dans Assurance cambriolage : les conditions pour être indemnisé.
En résumé
Une maison individuelle cumule plusieurs zones d’accès potentielles : porte d’entrée, fenêtres du rez-de-chaussée, garage, baie vitrée, lucarne et portail. La porte reste le point le plus exposé, mais une vérification efficace couvre l’ensemble de ces zones plutôt qu’un seul point isolé. Pour agir concrètement, chaque zone fait l’objet d’un article dédié : baie vitrée, garage, fenêtre de toit, fenêtres, portail et clôture. Sur le plan assurantiel, la zone forcée et la trace d’effraction constatée conditionnent souvent l’indemnisation, un point à vérifier dans son contrat avant même la survenue d’un sinistre.
À lire aussi
 Porte blindée : faut-il investir pour se protéger du cambriolagePorte blindée et cambriolage : niveaux A2P BP1 à BP3, limites réelles, exigences possibles de l'assureur et critères pour arbitrer…10 novembre 2026
 Serrure trois points : est-ce vraiment efficaceUne serrure trois points bloque la porte en plusieurs endroits, mais son efficacité tient au cylindre, à la porte et…12 octobre 2026
 Cambriolage en appartement : les points de vigilance spécifiquesL'appartement a des points de vigilance propres : porte palière, digicode, étage, voisinage. Le point sur ce qui protège vraiment,…30 septembre 2026
 Sécuriser son domicile contre le cambriolage : les basesPar où commencer pour protéger son logement : porte d'entrée, fenêtres, habitudes, absences, voisinage et lien avec l'assurance, sans matériel…28 septembre 2026
 Assurance cambriolage pour un collectionneur (art, montres, vins)Comment assurer une collection d'art, de montres ou de vins contre le cambriolage : déclaration nominative, expertise, sous-plafonds et coffre-fort…14 novembre 2026
 Différence entre garantie vol et garantie vandalismeGarantie vol ou vandalisme : ce que chacune couvre, comment les dégâts d'un cambriolage sont traités et le délai de…6 novembre 2026